
连续五个季度营收同比增长 汤臣倍健用“结构性变化”打开成长空间
今年前三季度,汤臣倍健实现营收52.98亿元,同比增长7.78%。按单季度统计,公司营收已连续五个季度正增长,且2026年第三季度增速升至17.60%。增长的背后并非单一渠道或单一产品的放量,而是一场以“精耕细作”为战略锚点的结构性变化。
渠道上,线上占比继续提升,商超与海外成为新的增长点;产品上,新品贡献持续放大;品牌上,主品牌之外,健力多、lifespace益倍适、天然博士等子品牌打开新增量,品牌人群资产进一步完善。
若想看清这一变化的细节,就应聚焦今年汤臣倍健在渠道、产品、研发上的创新。
渠道变化:线上挑大梁,商超与海外添增量
汤臣倍健2026年的渠道策略,已经不能用“线上线下”的二分法来概括。除了象征“来时路”的药店、合作新模式频出的商超、以抖音和天猫等为代表的电商外,还有正在开拓的海外市场,它们共同构成丰富的渠道网络。从业绩贡献看,线上、商超、海外是这一轮增量的主要来源,药店则在经营提质中守住了基本盘。
前三季度,汤臣倍健实现营收52.98亿元,同比增长7.78%;其中线上渠道实现收入28.60亿元,同比增长19.79%,占营收比重约54%,成为公司第一大渠道;线下渠道实现收入24.14亿元,同比小幅下降2.16%。单看累计数,线下仍在负增长,但拆到第三季度来看,线上渠道增速进一步升至30%,线下渠道同比增长5.2%,业绩修复的弹性开始显现。
线上方面,最值得关注的是原本相对滞后的抖音渠道。2026年前三季度,汤臣倍健全品牌抖音销售额同比增长46%;以抖音为代表的兴趣电商渠道的放量,从侧面验证了汤臣倍健在高势能渠道上正“火力全开”。
据第三方平台数据,2026年前9个月,汤臣倍健旗下全品牌市场份额稳居电商平台第一梯队,在天猫、京东的全品牌销售额均位于行业头部,展现了公司多渠道协同的综合能力。
而商超则成为其线下渠道中最值得重视的变量。今年前三季度,汤臣倍健深化与头部商超客户的联合共创,推动渠道专供产品由单品试点走向多品类矩阵,公司商超渠道营收同比增长38%。其中,汤臣倍健与山姆共创的Yep血橙味铁饮上市首季便卖出1100万盒。背后的思路很清晰:会员制商超的选品逻辑以复购和品质为核心,流量成本低于兴趣电商,且专供产品天然具备差异化定价空间,有利于强化盈利能力。
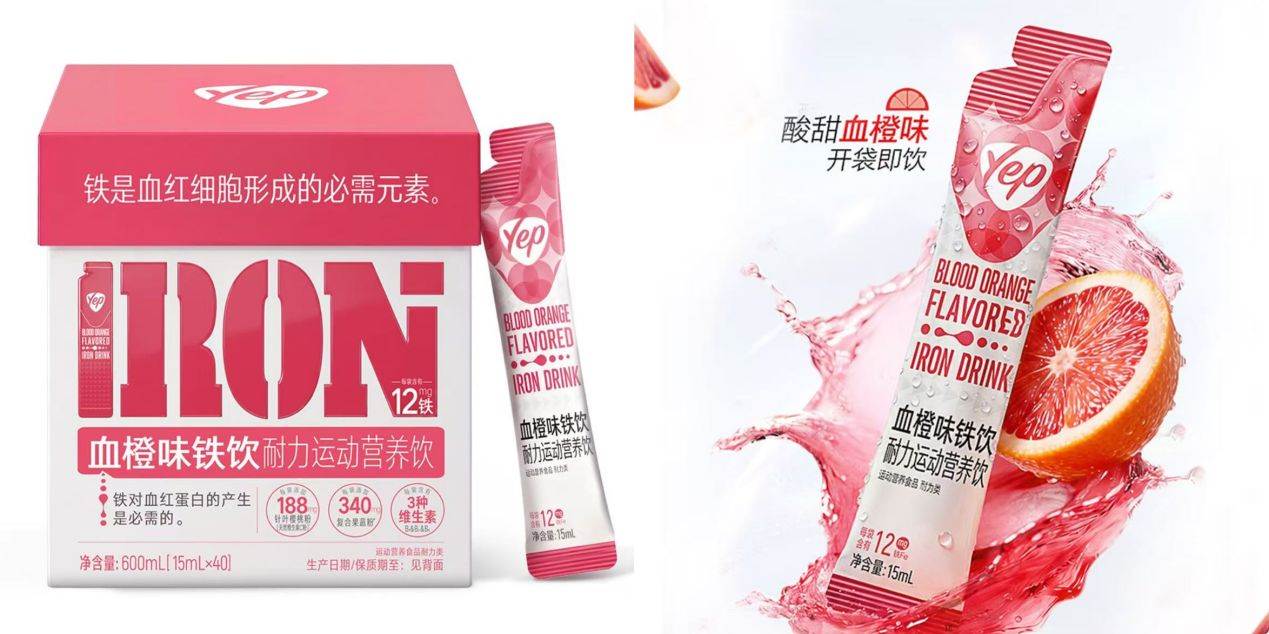
(Yep血橙味铁饮)
另据中康CMH数据,今年前8个月,汤臣倍健药店零售全品牌市场份额同比提升,跑赢行业大盘。眼下,汤臣倍健正在推进药店全链路DDI(数据直连)数字化基建,其本质是把药店渠道的动销从“压货逻辑”转向“数据驱动的复购逻辑”,叠加专业化运营赋能,从而拓展新增量。以晶纯鱼油产品为例,2026年汤臣倍健联合连锁药店累计服务超两万名老客户,带动了鱼油品类复购增长。
这套精细化运营策略之所以能顺利落地,源于汤臣倍健对药店场景的理解,以及强大的零售药店运营能力支持:店员推荐、专业背书、健康管理复购,这些都是线上难以替代的优势;通过服务把老客留住,才能充分放大药店的专业价值。
海外渠道则是眼下不可忽视的另一增量来源。今年前三季度,汤臣倍健国际化业务增速超过80%,其中Pentavite、lifespace益倍适表现亮眼。公司海外业务形态已由单一市场试水,发展为多品牌、多国协同运营。
相比依赖单一渠道,这种全域协同的结构,也让企业具备了穿越周期的抗波动能力。
产品逻辑的迁移:从“大单品”到“可复用的能力”
过去一段时间,外界评价汤臣倍健的核心叙事是“大单品”,明星产品集中在蛋白粉、氨糖、益生菌等核心品类。2026年前三季度的变化在于,大单品仍在,但消费者能记住的产品更多了。企业的增长来源正在变成多品类的“能力复用”,即把在一个品类里跑通的人群定位、品质升级和科学循证能力,复用到更多品类。
其中,蛋白粉是最能说明品类纵深的样本。旗舰蓝罐臻钻主攻电商渠道,新白金蛋白粉专供线下药店,公司第三季度新推出的极萃蓝罐则以100%进口分离乳清蛋白和98%消化率等专业优势,切入进阶免疫需求赛道。同一品类、多条产品线,不同的人群定位,背后是汤臣倍健数十年积累的研发能力、供应链能力和用户运营能力。
比配方升级更深的壁垒,是标准升级。2026年,汤臣倍健深度参与了中国营养学会“优质蛋白质”团体标准制定,多款产品率先完成品质升级,并获准使用“优质蛋白质”标识。当一个品类从“有产品”进入“有标准”的阶段,头部企业的先发优势会从市场份额转化为规则话语权。
鱼油则代表另一个维度的能力复用,即把临床循证转化为市场主动权。金装鱼油拿到首批“高rTG型一级新鲜度”标识,带动线上品类增量。而今年10月新上的“三合一鱼油”背靠“45天人体实测,改善血脂3项”的科学实证,上市9天销售额便突破100万元。这条路径释放的信号很明确:汤臣倍健正在尝试将鱼油从“成分竞争”拉入“证据竞争”的维度。
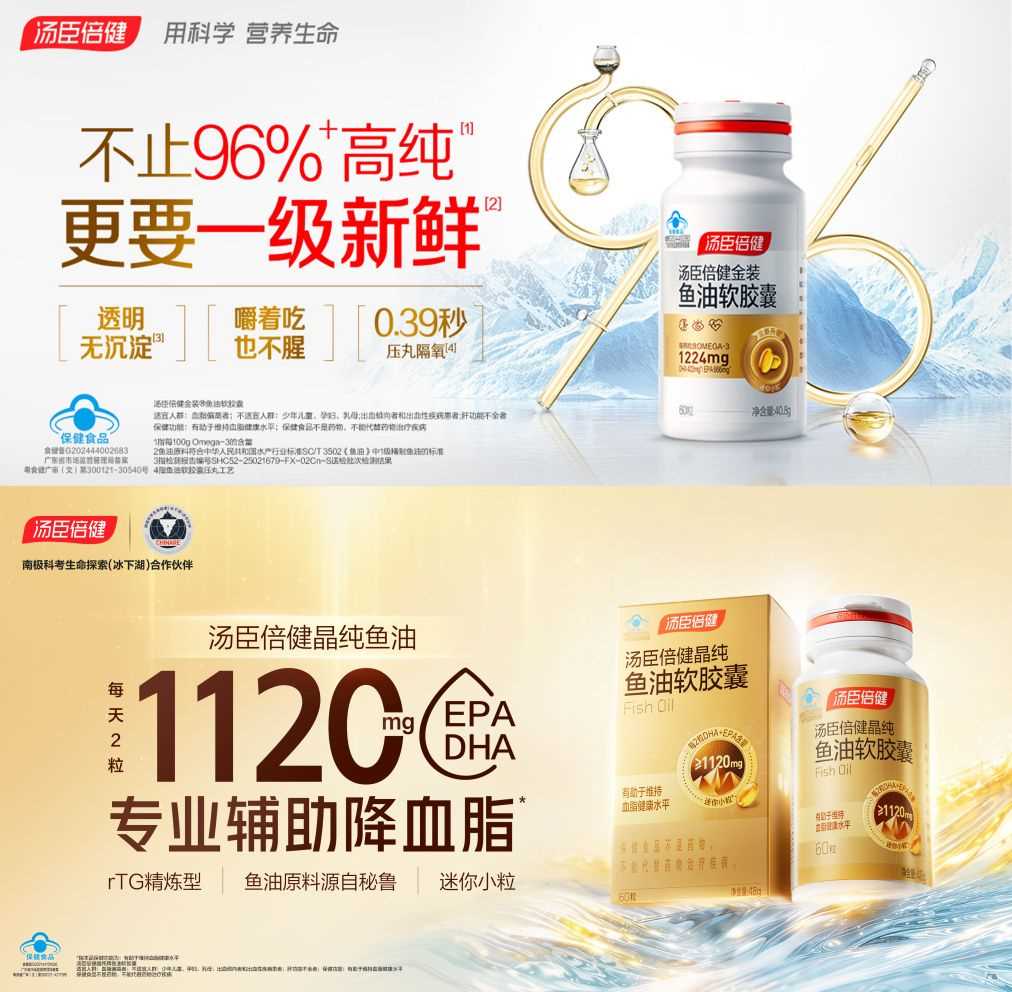
(汤臣倍健的鱼油产品)
除了主品牌外,子品牌也在同步验证这套科学逻辑的可复用能力。lifespace益倍适第三季度收入增速达到36.4%,其中第四代小蓝腰纤体益生菌以自主研发的专利菌S600切入年轻群体的体重管理场景;健力多的OTC硫酸氨糖累计零售额超过5000万元,意味着其骨关节品类在药店渠道获得了处方药级别的信任入口;天然博士则凭借分龄策略的专业优势,持续稳固天猫、京东、抖音等主流电商平台婴幼儿DHA品类销量的头部地位。
在科学营养的支持下,多品类、多品牌矩阵带来的深层价值逐步被放大。凭借汤臣倍健成熟的研发体系和供应链优势,每一个子品牌都开始拥有独立的“产品证据链+渠道适配策略”,让产品更靠近用户,也让产品证据更容易被用户理解。
研发带来的变量:从科学资产变成竞争壁垒
三季报中,一个容易被忽视的点是,报告期内汤臣倍健的研发费用同比增长44.79%,该数据显著高于销售费用增速。眼下,研发正成为汤臣倍健推动品类创新、品牌孵化的重要抓手。
今年以来,汤臣倍健同步推进的循证研究覆盖了多个核心品类:舒百宁纳豆红曲胶囊的千人临床实证、健力多氨糖硫酸软骨素的万人真实世界研究、健安适水飞蓟葛根丹参片的临床实证等。这些研究的共同特征是周期长、成本高且结果具备不确定性。但在行业监管趋严、长尾品牌加速出清的背景下,高等级的临床证据正在从品牌的可选项,变成构建消费信任的必选项,也正在成为汤臣倍健的产品优势。
9月上市的健忆多,是一个更完整的科学样本。它以六重脑营养专利配方切入脑力养护赛道。临床研究结果显示,中老年轻度认知障碍人群服用12个月后多项认知功能得到改善,相关成果发表于国际知名期刊《Journal of Affective Disorders》。这套高等级证据构建的产品壁垒,短期难以被复制。
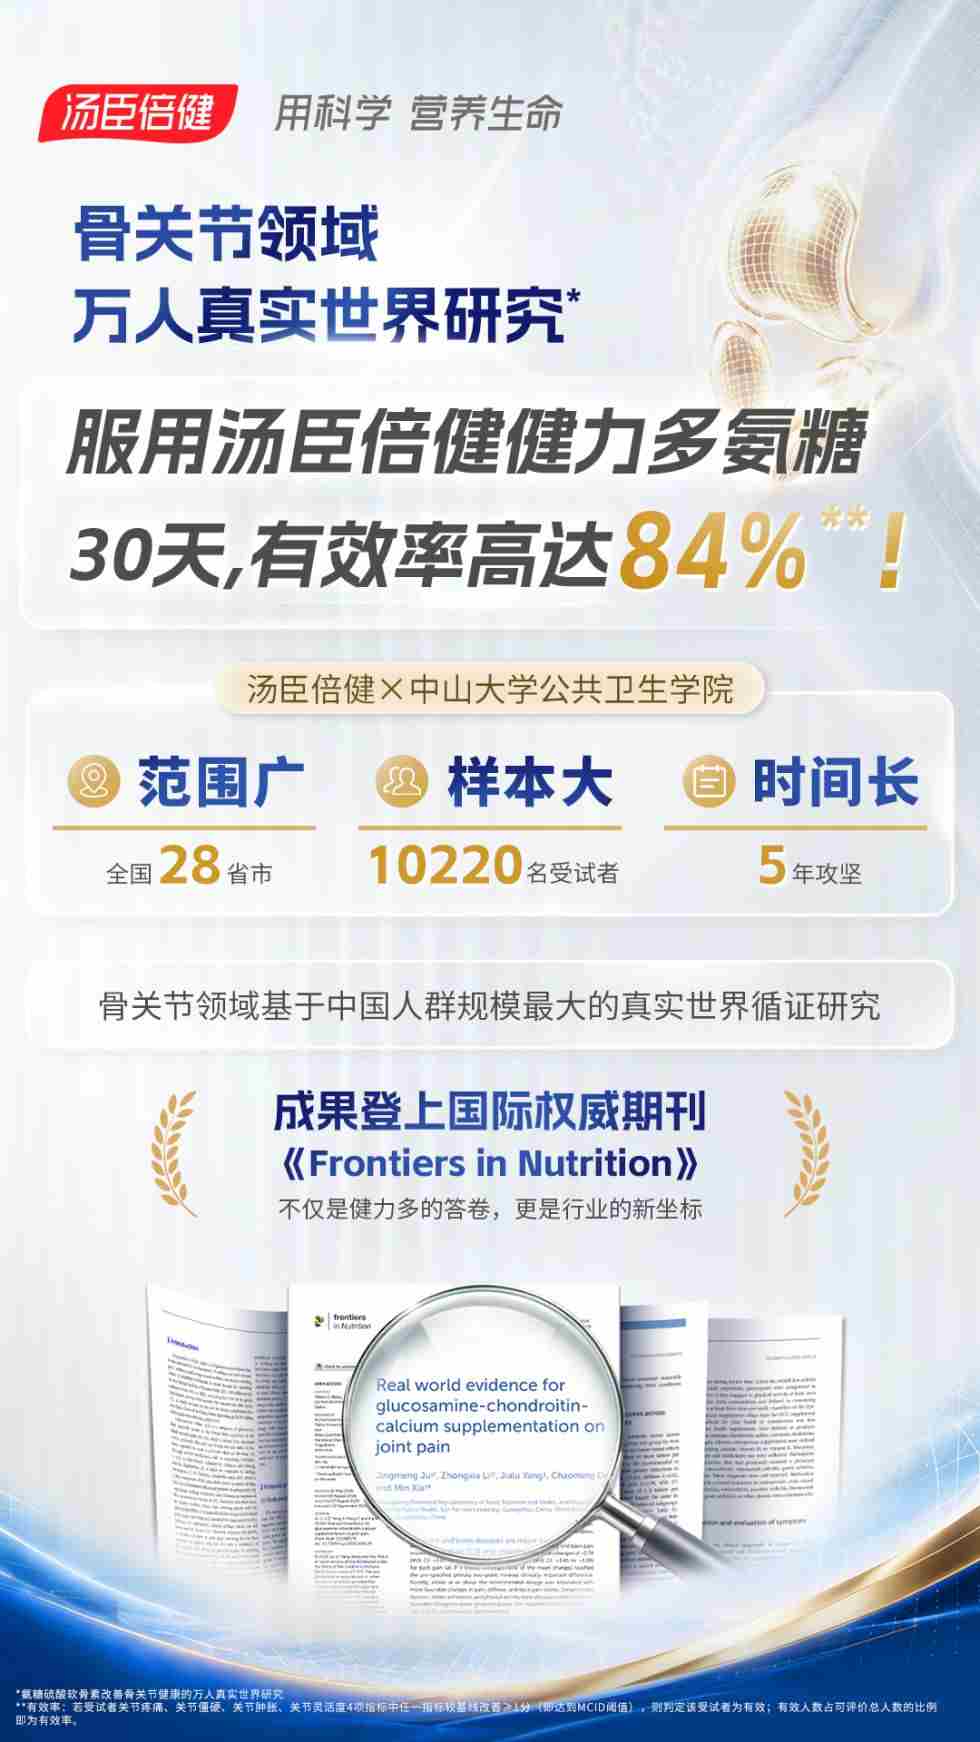
(健力多氨糖硫酸软骨素的万人真实世界研究)
回看今年3月汤臣倍健发布的2025年年报,公司董事长梁允超在致股东信中的表态值得回味:“再艰难,牺牲阶段性利润也要确保长远、健康原则下的品牌项投资。”这句话不仅解释了利润数据为何滞后于收入数据,也划定了一条判断标准:当增量来自多品类,当临床循证从个案走向方法论,利润的修复将只是时间问题。
汤臣倍健的2026年三季报,是一份收入端已经给出答案、利润端仍在等待结果的财报。先以“结构性变化”为支点,释放未来发展势能,再靠产品证据链的深度和渠道运营效率完成品牌升级,对于一家正在以“再创业”心态穿越行业周期的龙头企业而言,前者证明它没有掉队,后者才决定它能走多远。
记者 陈陟
- 免责声明:本文内容与数据仅供参考,不构成投资建议。据此操作,风险自担。
- 版权声明:凡文章来源为“大众证券报”的稿件,均为大众证券报独家版权所有,未经许可不得转载或镜像;授权转载必须注明来源为“大众证券报”。
- 广告/合作热线:025-86256149
- 举报/服务热线:025-86256144
