
华厦眼科:第三季度利润同比增长14.83%,屈光量价齐升驱动盈利修复
10月26日晚间,华厦眼科(301267.SZ)披露2026年三季报。前三季度,公司实现营业收入33.41亿元,同比增长2.13%;归母净利润4.66亿元,同比增长7.49%,利润增速约为营收增速的3.5倍。单季度看,第三季度归母净利润1.74亿元,同比增长14.83%,盈利回升势头在当季明显加强。
第三季度盈利提速,现金流与利润同步改善
拆分季度数据,公司盈利能力的改善轨迹更加清晰。第三季度,公司实现营业收入11.56亿元,同比增长2.05%;归母净利润1.74亿元,同比增长14.83%,单季利润增速跑赢营收增速逾12个百分点。上半年,受消费环境与白内障集采落地等影响,公司扣非净利润同比下滑6.08%;进入第三季度,单季度扣非净利润恢复正增长,同比增幅0.79%,带动前三季度扣非净利润降幅收窄至3.72%。
盈利能力与盈利质量同步提升。前三季度,公司毛利率维持在44.60%的高位,净利率由去年同期的13.94%提升至14.77%;加权平均净资产收益率8.57%,同比提升1.21个百分点;基本每股收益0.55元,同比增长5.77%。更值得关注的是现金流的表现:公司前三季度经营活动产生的现金流量净额达7.61亿元,同比增长8.98%,增速跑赢归母净利润增速。利润与现金流的匹配,意味着本期业绩回升更多来自经营质量的改善。期末公司总资产78.51亿元,较年初增长3.91%,净资产达55.94亿元,较年初增长6.14%,资产负债结构保持稳健。
屈光领跑增长,券商看好术式升级
利润稳健的背后是业务结构的变化。从上半年数据看,屈光项目收入8.56亿元,同比增长8.52%,毛利率55.38%,手术量与客单价同步上行,高毛利的屈光业务稳健增长,是公司利润韧性的重要来源;眼后段项目收入3.02亿元,同比增长9.07%,眼病诊疗技术优势依然显著;受白内障集采落地与消费需求释放缓慢因素影响,公司上半年白内障业务略微承压。
券商对公司屈光板块的成长逻辑普遍认可。华泰证券在8月28日发布的研报中指出,公司持续推动屈光术式升级,积极引进蔡司全飞秒SMILE pro、蔡司微创全飞秒精准4.0、爱尔康全光塑、EVO+ICL(V5)晶体植入等术式,厦门眼科中心4500平方米一站式屈光诊疗中心正式落地,看好屈光板块延续稳健增长。东海证券在9月14日的研报中同样表示,公司核心业务屈光项目保持良好增长态势,毛利率小幅提升,预计主要受屈光术式持续优化升级推动。
公司9月23日与投资者交流时披露,目前屈光手术高端术式占比已超过50%,今年屈光业务整体呈量价齐升的良好趋势,为券商的乐观判断提供了数据支撑。从公司整体看,两家券商的判断也趋于一致:华泰证券认为,公司眼科诊疗技术实力过硬且服务网络稳步扩张,看好公司2026年实现稳健发展;东海证券认为,公司核心业务增长良好,业绩整体平稳。两家机构均维持公司“买入”评级。
服务网络的扩张与科研投入为公司成长提供支撑。围绕“1236”发展战略,公司推进“内生增长+外延发展”双轮驱动,截至2026年6月末,公司已在全国19个省份、49个城市开设64家眼科专科医院和55家视光中心,区域协同效应逐步显现。上半年,公司新增专利授权22项,其中发明专利6件,发表科研文章105篇,SCI收录58篇,参与制定或修订行业标准4项,科研创新影响力持续提升。
中期分红叠加实控人增持,回报与信心共振
与三季报同步,公司披露2026年中期利润分配方案:拟向全体股东每10股派发现金红利1元(含税),预计派发金额约8324.72万元,占前三季度归母净利润的17.86%。
股东与管理层的态度同样鲜明。9月1日,公司实际控制人、董事长兼总经理苏庆灿披露增持计划,拟3个月内增持公司股份,总金额不低于3000万元,理由为看好公司未来发展。截至10月16日,苏庆灿已累计增持公司股份124.85万股,增持金额合计1854.83万元。真金白银的增持,彰显了管理层对公司未来的信心。
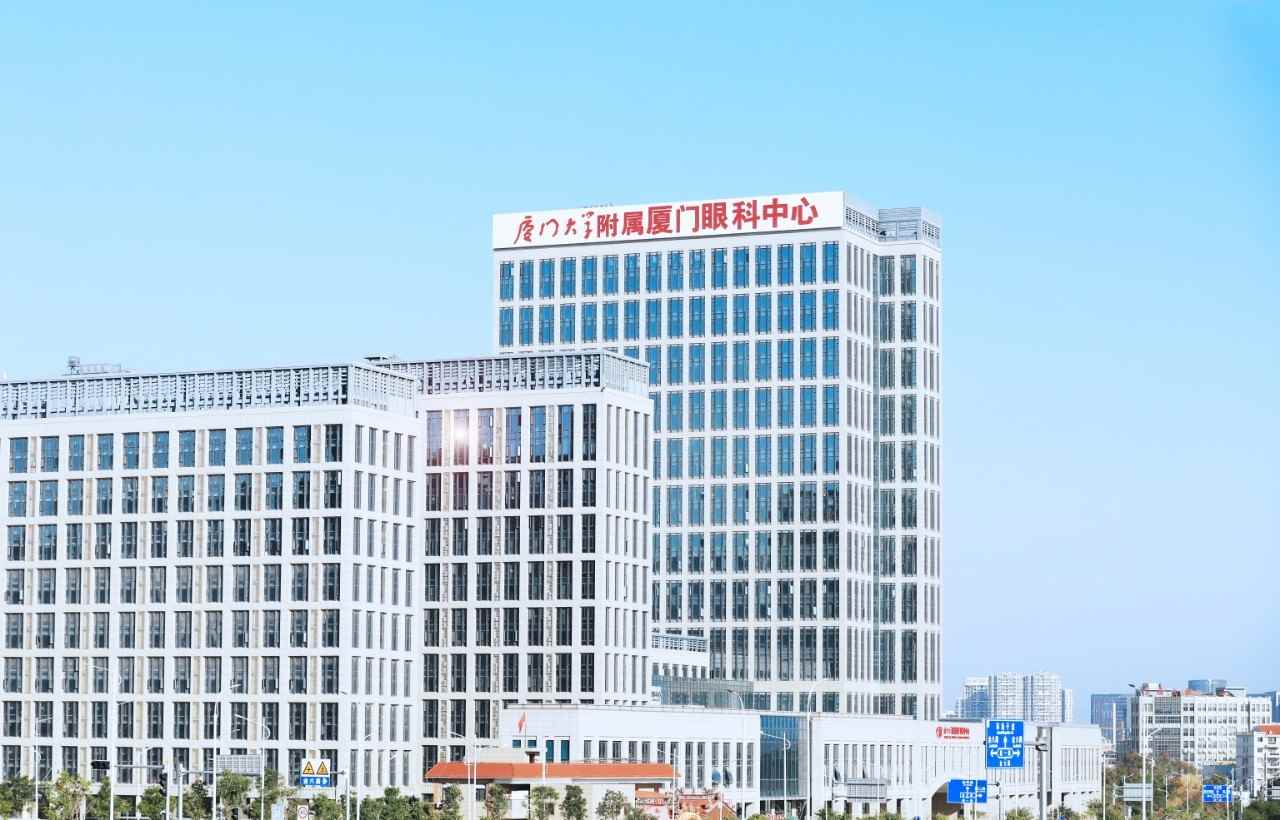
市场人士分析称,华厦眼科正在经历一场从规模扩张到质量驱动的切换。依托厦门大学附属厦门眼科中心、成都爱迪眼科医院两家三甲医院构成的学科底座,公司以屈光高端化对冲集采,以现金流支撑分红,以增持表达信心。未来,业务结构的持续优化、高质量的医疗服务和运营效率将是行业竞争的核心逻辑所在。
胡虹跃
- 免责声明:本文内容与数据仅供参考,不构成投资建议。据此操作,风险自担。
- 版权声明:凡文章来源为“大众证券报”的稿件,均为大众证券报独家版权所有,未经许可不得转载或镜像;授权转载必须注明来源为“大众证券报”。
- 广告/合作热线:025-86256149
- 举报/服务热线:025-86256144
