全链协同+规模壁垒双驱动:粤海饲料龙头价值持续兑现
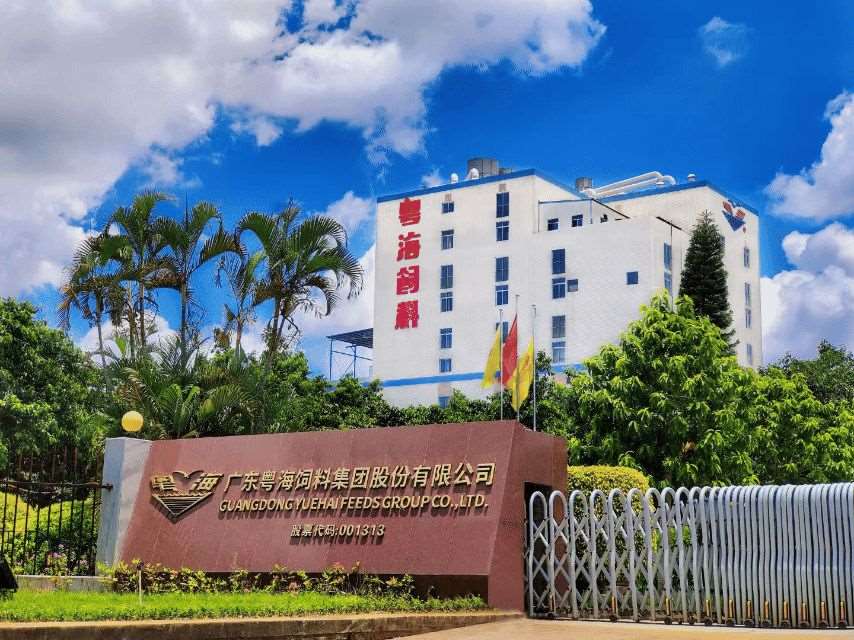
作为国内特种水产饲料核心龙头,粤海饲料聚焦虾料、海水鱼料等高附加值赛道,依托规模化产能、标准化技术体系构筑坚实竞争壁垒。同时,公司持续推进上游并购整合与全产业链布局,在行业存量竞争、原料价格大幅波动的背景下实现稳健逆势增长,龙头价值持续兑现。
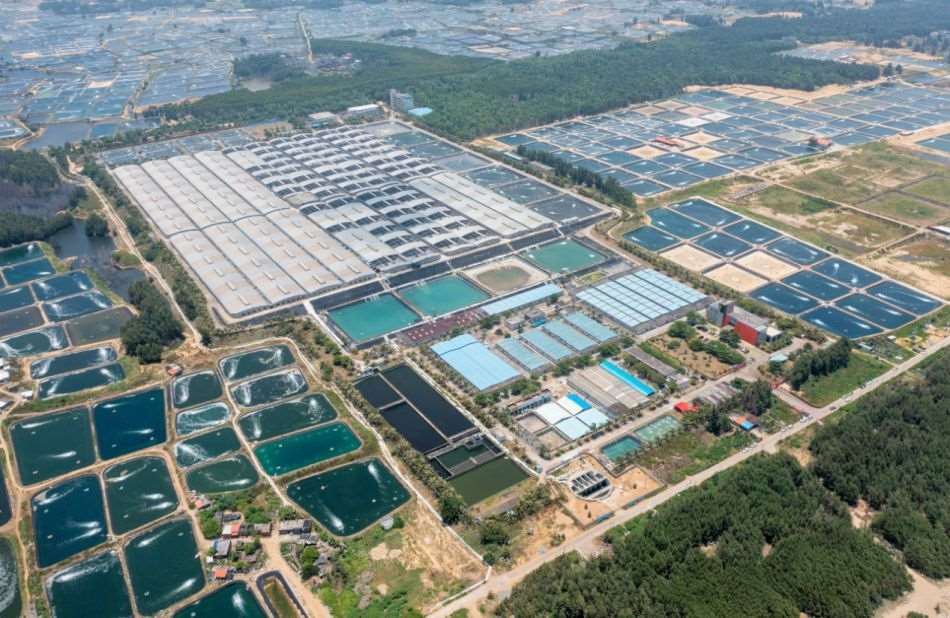
规模化优势是公司经营的核心底盘。公司主营特种水产饲料,特种料销量占比长期稳定在70%以上,稳居行业第一梯队。依托国内华南、华东、华中等核心水产养殖区,叠加国内外共计30余家子公司的布局,公司搭建起完善的产销网络与终端服务体系,能够快速匹配各地养殖需求,持续提升市场渗透率。
规模优势直接转化为亮眼的业绩增速,公司增长显著跑赢行业。2026年上半年,公司饲料销量45.7万吨,同比增长近33%,大幅高于行业平均增速。2026年前三季度,公司实现营业收入65.36亿元,同比增长30.81%;归母净利润5379.70万元,同比增长105.35%,营收利润双双高增,体现出极强的经营韧性与份额提升趋势。
从细分赛道格局来看,公司在高价值生鱼料领域稳居行业第二。当前水产饲料行业呈现明显的头部集中特征,海大集团凭借绝对体量稳居全球首位。而生鱼料赛道已从单强垄断转向“一超三强”格局,海大以31万吨销量领跑,粤海、通威、旺海组成第二梯队形成竞争壁垒。其中粤海成长动能突出,2025年生鱼料销量由12万吨增至15—16万吨,同比增速超25%,细分地位持续巩固。公司的赛道优势并非依赖粗放扩产,而是长期技术沉淀带来的差异化产品竞争力。
标准化技术体系是公司高质量发展的核心引擎。当前水产饲料行业已彻底告别低价内卷,竞争焦点转向养殖效果、病害防控、综合养殖解决方案的综合比拼。粤海饲料依靠“三高三低”核心技术路线、“四重保障”质量体系以及全流程数字化管理,实现产品品质与终端服务的标准化、可复制化,有效提升养殖成效、增强客户粘性,持续打开产品溢价空间。
行业集中度持续抬升,头部优势愈发明显。2025年末,国内10万吨以上规模饲料工厂产量占比已达65.2%,行业资源加速向龙头集中。粤海饲料“规模化渠道+标准化产品”的双重壁垒,使其在存量竞争中持续抢占中小厂家市场份额,形成销量、口碑、盈利的正向循环。
在夯实主业基本盘之外,公司积极推进“种苗、饲料、动保、养殖、加工、贸易”一体化全产业链布局,通过上游纵向并购补齐供应链短板,实现全链协同增效。2026年1月,公司完成宜兴天石饲料60%股权收购并完成并表,正式切入饲料核心添加剂领域,实现上游关键原料自主可控,彻底改善外部采购依赖的局面,与下游饲料生产、终端养殖服务形成高效联动。
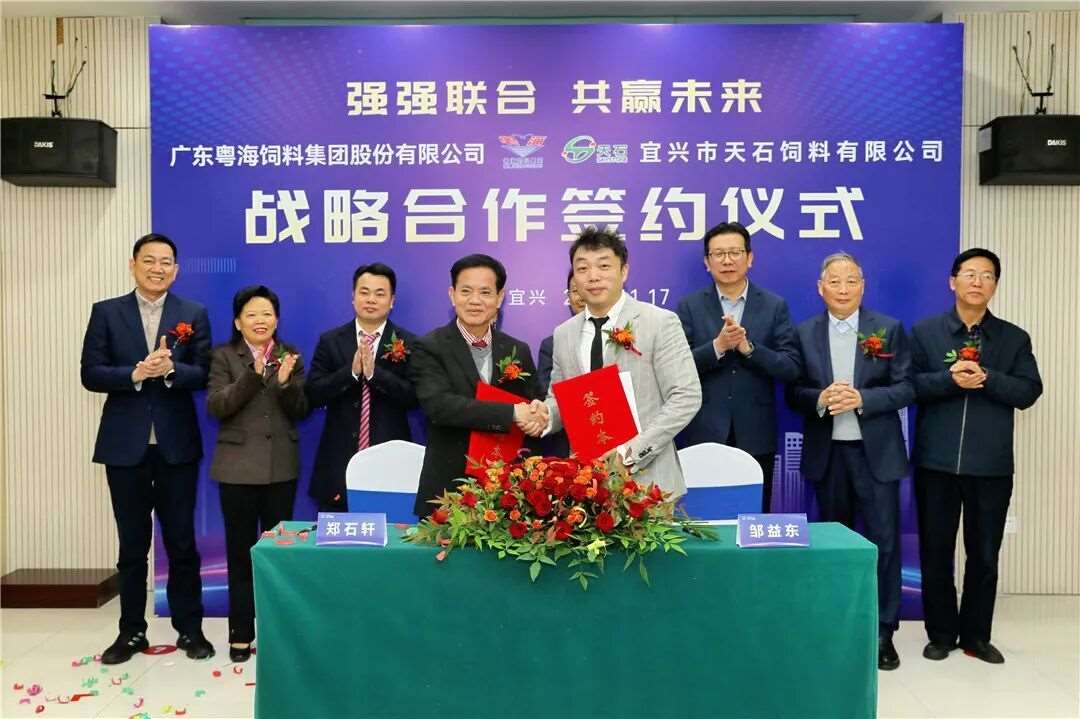
本次并购增量明确、业绩兑现度高,并非概念式扩张。2026年上半年,宜兴天石实现营收1.68亿元、净利润2330.34万元,净利润同比大增98.84%,为粤海饲料贡献归母净利润1271.37万元,占公司同期归母净利润比例达26.60%。2026年前三季度,宜兴天石营收进一步攀升至2.63亿元,同比增长10.7%,净利润突破3600万元,并入表后持续稳定输出利润,整合效果超预期。
上游整合的战略价值在2026年原料剧烈波动周期中充分凸显。年内鱼粉价格一度暴涨50%,三季度触及历史高位,全行业普遍面临成本飙升、利润压缩的压力。而粤海饲料通过掌控上游添加剂核心环节,大幅提升供应链稳定性与成本管控能力,有效对冲原料涨价风险,构建起极强的抗周期能力。
整体来看,粤海饲料已形成主业规模高增、海外市场放量、上游并购增效三大成长主线。不同于行业部分企业盲目追求产能规模,公司坚持价值优先的经营策略,以技术标准化筑牢产品壁垒,以上游产业链整合掌握供应链主动权,以全链路协同弱化周期波动影响。
随着水产行业进入存量优化、优胜劣汰的新阶段,具备完整产业链、稳定成本体系、差异化技术优势的头部企业,将持续享受集中度提升红利。粤海饲料凭借独特的特种料龙头卡位与全链协同优势,业绩增长确定性强,长期价值有望持续释放。
张辰
- 免责声明:本文内容与数据仅供参考,不构成投资建议。据此操作,风险自担。
- 版权声明:凡文章来源为“大众证券报”的稿件,均为大众证券报独家版权所有,未经许可不得转载或镜像;授权转载必须注明来源为“大众证券报”。
- 广告/合作热线:025-86256149
- 举报/服务热线:025-86256144