库存利空加速出尽,深度出清换长期修复 洋河股份“轻装上阵”逻辑浮现
报表加速出清:
不是被动承压,而是主动“卸包袱”
单看第三季度,数字确实不好看。但把这份季报放进公司全年的策略图谱中去看,它更接近报表层面的一次主动性、集中式出清,属于公司主动选择的结果。
本轮的外部环境是需求磨底、商务消费场景缺失,公司同时收紧了渠道供给与政策投放。换言之,这是公司主动“做减法”的结果,用当期一次性确认的调整,换渠道与价盘的长期健康。
实际上,这样的策略得到了机构认可。华创证券在关于公司三季报业绩点评中直接将标题定为“卸下包袱,以短期换长期”;华泰证券亦指出,公司“延续控量稳价和去库存策略,资源向真实动销与消费者运营倾斜”。
库存利空出尽:
从“压货回款”到“库存红线”,渠道水位回归合理
库存,是本轮白酒调整最核心的变量,也是洋河股份此前最大的压制因素。三季报及多方信息显示,这一利空正在加速出清。
据华创证券渠道反馈,洋河股份当前回款进度超过60%、同比偏慢,三季度新增回款较少,但“库存较去年同期下滑1个月左右,目前已处在相对合理水位”。在主动调控市场供给下,市场库存日趋合理,部分市场出现库存较低现象,如苏北的盐城、徐州等地,经销商库存已调控在年度指标的5%—10%区间。
机制层面,公司建立了“库存红线”和“开票熔断”机制,将费用资源从压货转向开瓶、扫码、宴席、团购及消费者活动;考核重心由开票回款,转向真实动销、库存周转和价格健康度。这意味着,过去“压货—涨营收—高库存”的循环正被打破,渠道包袱实质性减轻。
对投资者而言,“库存利空出尽”不是一句口号:当渠道库存降到合理水位、价盘稳定,后续补库与真实动销改善的空间才会打开。
动销现“良性信号”:
核心品系率先修复
出清的同时,质量正在改善。一个关键信号是“开瓶>上架>进货”的动销次序开始回归良性——这意味着消费者真实饮用需求强于渠道备货,是库存去化后最健康的动销结构。
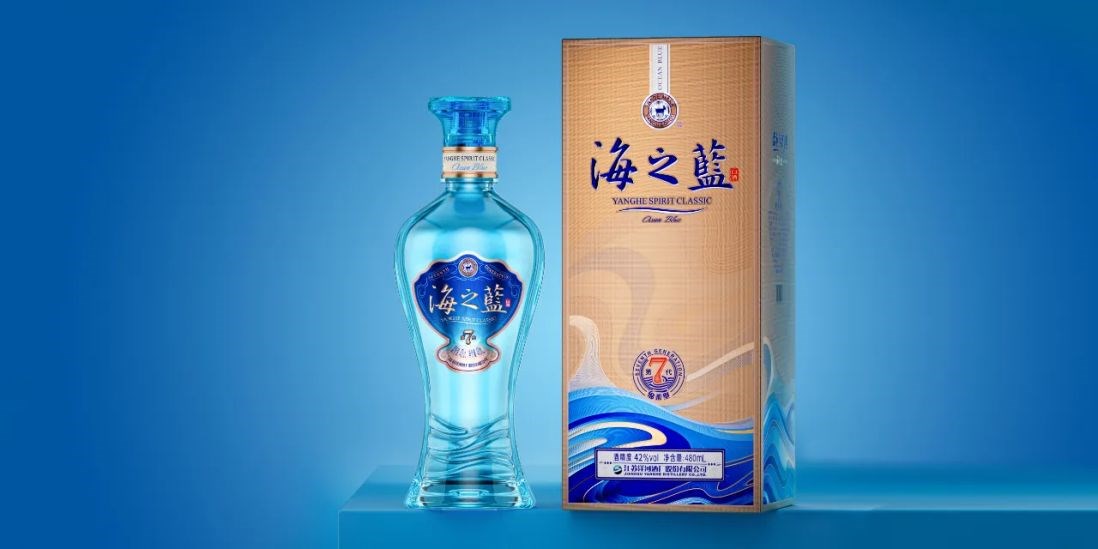
从市场反馈看,江苏省内已完成海之蓝新老升级,叠加“再来一瓶”、宴席政策优化等贴近消费者的活动,经销商进货意愿提升。天之蓝一手优化政策、一手打造重点市场,宴席走量稳定。中秋期间梦系列回暖明显,水晶梦在宴席场景持续向好,梦之蓝M6+在促销政策收缩下仍显品牌韧性,两节促销期间实现动销增长。
价格端同样企稳,此轮调整中洋河产品价格稳定,海之蓝市场零售价稳中有升,部分市场增幅达5元/瓶,既保证了渠道现有利润不受损害,又提升了终端客户对产品换新的信心。根据华创证券测算,三季度公司缩减渠道政策、减少货折,带动单季毛利率同比提升约2个百分点至55.5%。
洋河股份2026年的三季报,是一份“主动做减法”的报表:用一年的深度出清,换渠道库存的回归、价盘的稳定与组织的重塑。对投资者而言,最坏的预期或许已经反映在表里——库存利空加速出尽、行业筑底信号渐明、核心品系动销边际改善,都指向“短期换长期”的逻辑正在兑现。
- 免责声明:本文内容与数据仅供参考,不构成投资建议。据此操作,风险自担。
- 版权声明:凡文章来源为“大众证券报”的稿件,均为大众证券报独家版权所有,未经许可不得转载或镜像;授权转载必须注明来源为“大众证券报”。
- 广告/合作热线:025-86256149
- 举报/服务热线:025-86256144