不用判断风格,场外也能把配置做好
很多刚开始做投资的人,都会卡在同一个问题上:涨了想追、跌了想跑,成长和价值来回切换,根本不知道下一步该买谁。有没有一种办法,不用天天猜市场,也能把配置这件事做得稳稳当当?答案是:换个思路,把“猜”变成“配”。
先搞懂两个词。你可以把指数理解成一份成绩单,由专业的指数公司编制,专门衡量某一批公司的整体表现。成长指数里,装的是那些盈利增长快、想象空间大的公司;价值指数里,装的则是估值低、分红稳、现金流扎实的公司。两类公司,性格完全不同。
为什么大家总在成长和价值之间纠结?因为这两类风格就像跷跷板,一会儿这头高、一会儿那头高。牛市里,大家胆子大、风险偏好高,成长股的盈利弹性和进攻性更容易显现;熊市里,大家求稳,价值股的低估值和股息优势能提供一定防御。两类风格轮番占优,没有谁能长期一枝独秀。
对刚开始做配置的人来说,与其天天猜下一波轮到谁,不如借助易方达国证成长100ETF联接基金(A/C:027858/027859)、易方达国证价值100ETF联接基金(A/C:025497/025498)等纯粹的风格投资工具,做好配置,把对单一路径的押注,转化为对多种收益来源的覆盖。
风格轮动,没有永远的赢家
市场总是在上行市、下行市和震荡市中快速轮动。在震荡市中,市场缺少主线,成长与价值风格的相对强弱经常交替。这意味着在震荡市中,若集中押注单一风格,可能刚追上强势的一方,市场偏好便已悄然转向。
图:中证800指数走势与市场状态划分
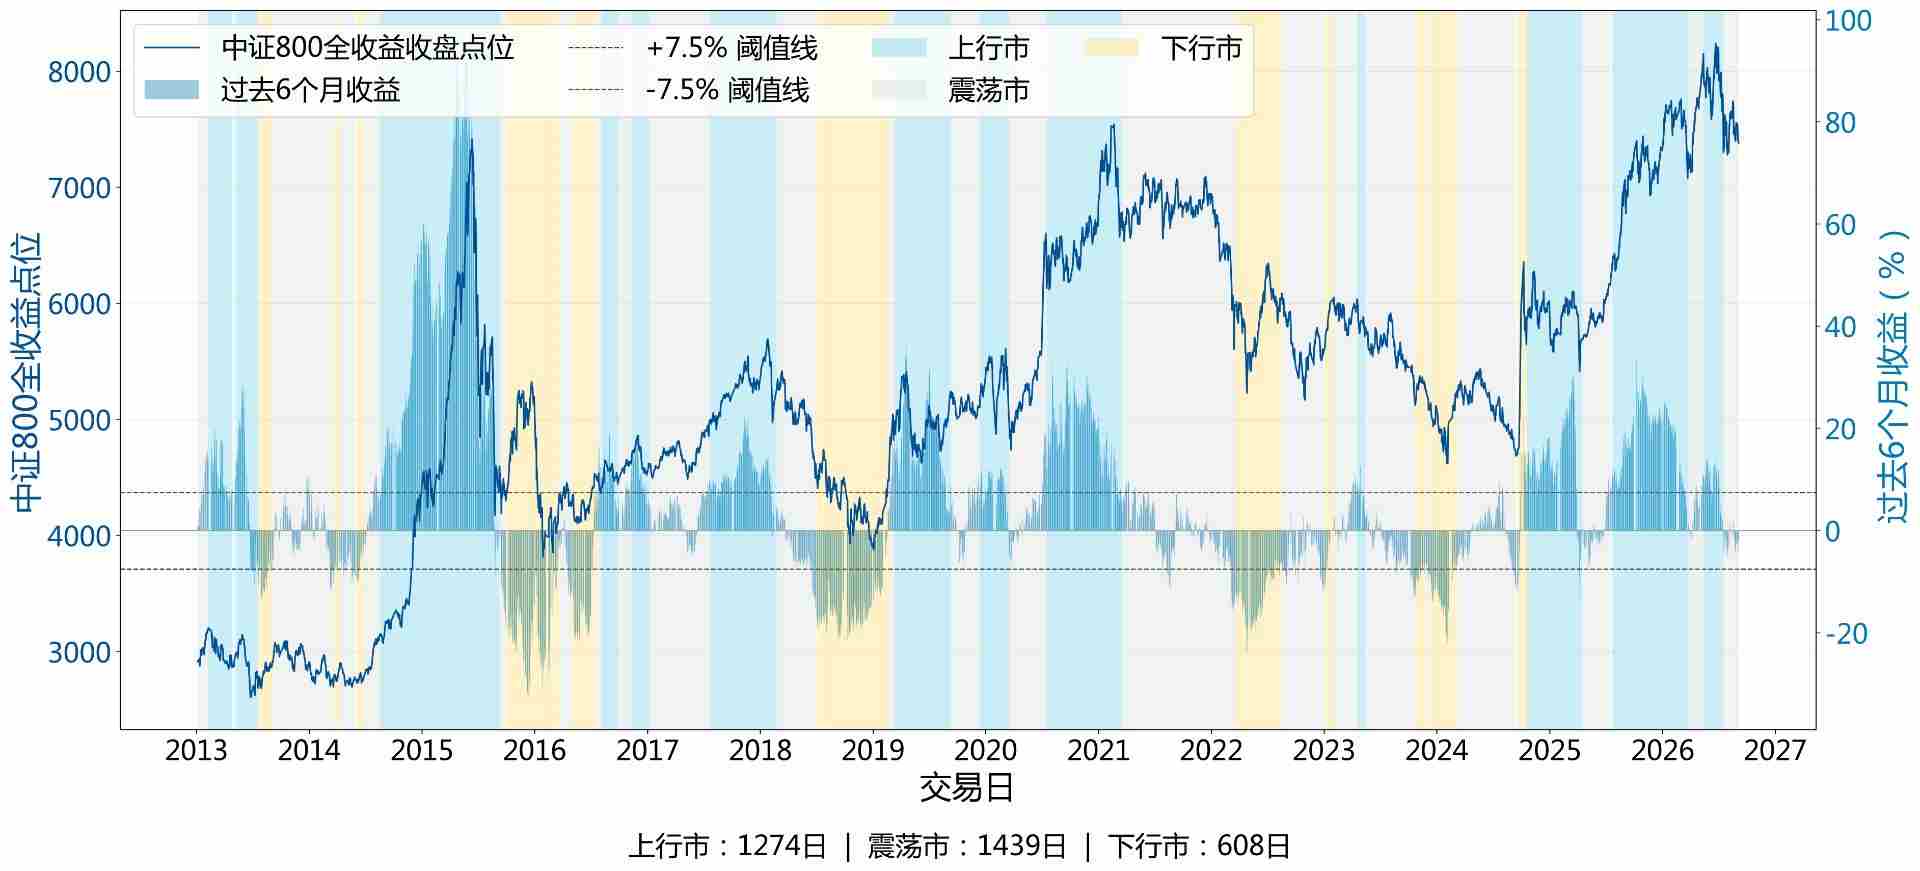
注:以中证800全收益指数为基准,将市场状态客观划分为“上行、下行、震荡”三个互斥阶段,具体规则为:向前回溯6个月的累计涨跌幅,涨幅超过7.5%记为“上行市”,跌幅超过7.5%记为“下行市”,介于两者之间记为“震荡市”;并对日频状态做20日窗口、10次确认的平滑处理,短于5个交易日的片段并入相邻的较长状态段。
回顾2020年以来的所有震荡市,两类风格的强弱在不断切换,成长与价值风格轮番占优、反复轮动,没有恒定的赢家,押注单一风格很容易踏错节奏。
表:2020年以来各段震荡市中主要指数的区间涨跌幅
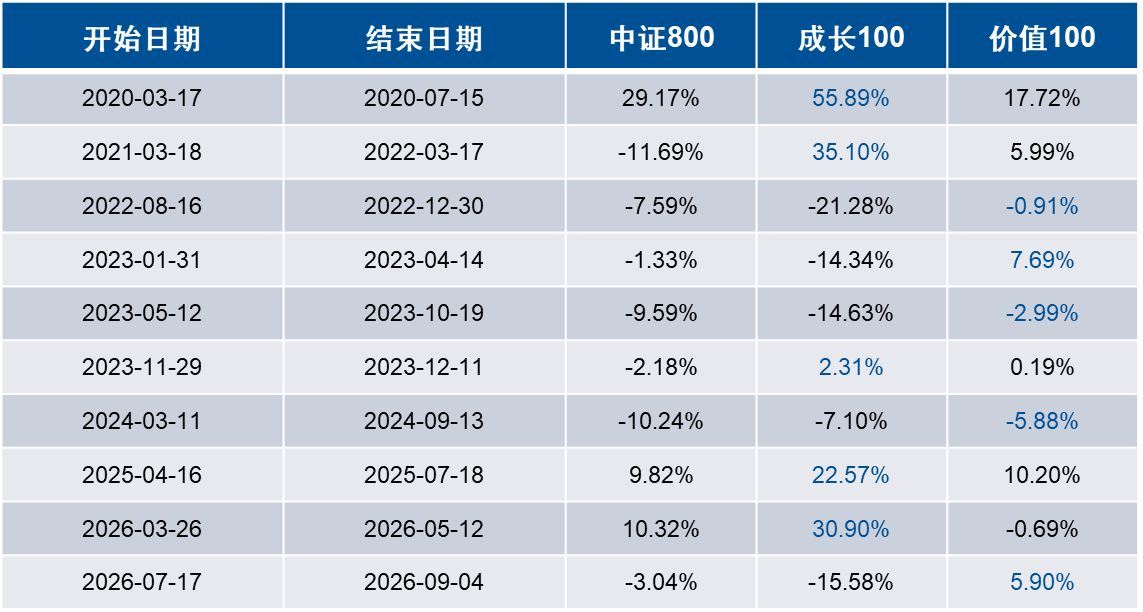
数据来源:Wind,全收益指数口径。
一套新手也能上手的配置方案
既然押注单一风格容易踩空,那配置型新手该怎么配?答案是:成长和价值,两个都配一点,把复杂的选择变简单。
股票投资的回报来源,大致可以分为三个方面:企业盈利增长、估值变化、股息回报。成长风格,押的是企业盈利增长和产业趋势;价值风格,靠的是低估值、现金流和股息回报。两类风格,对应着完全不同的收益来源。同时配上成长和价值,等于把多种收益来源都覆盖进来,不用再去判断哪一类风格下一阶段会占优。
有人做过测算。以国证成长100指数代表成长、国证价值100指数代表价值,按60%价值加40%成长配置,并按月再平衡。回测历史数据发现,这个策略在上行、震荡、下行三类市场里,相对代表全市场的中证800指数,都取得了正的年化超额收益,尤其在风格轮动频繁的震荡市,超额表现更突出。
表:风格配置策略相对中证800指数的年化超额收益
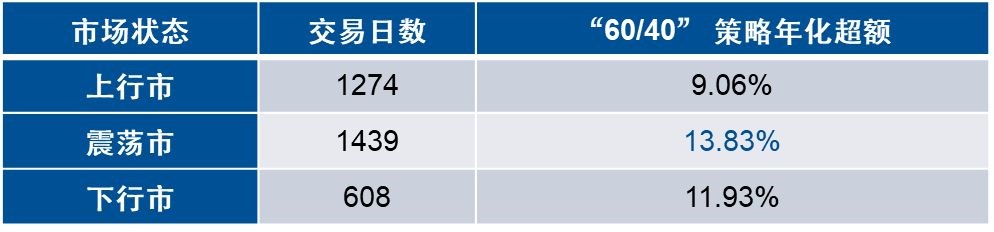
数据来源:Wind,2013年1月1日—2026年9月4日,全收益指数口径。
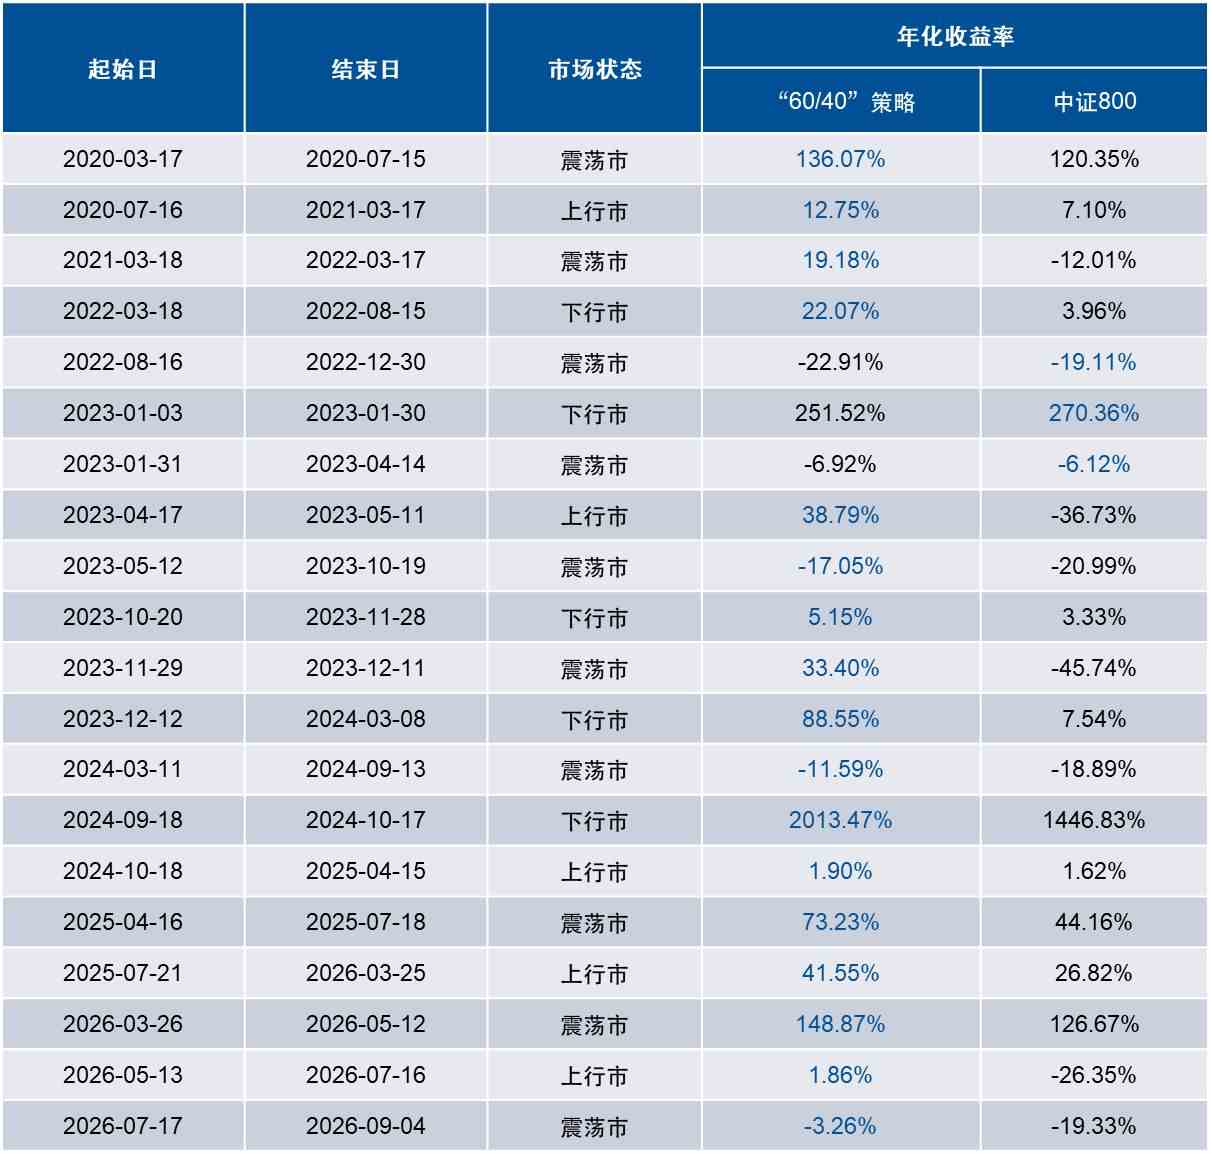
再把2020年以来每一段相对完整的市场状态单独拆开看,会发现:在多数上行、下行和震荡市里,这个配置策略的年化收益率,都优于中证800指数。
表:2020年以来各段市场状态下,风格配置策略与中证800指数的年化表现
数据来源:Wind,全收益指数口径。
对配置型新手来说,最重要的不是判断方向,而是先建起一个均衡的组合,然后靠时间慢慢积累。风格轮动往往很难提前判断,与其赌下一阶段哪类风格更占优,不如把成长和价值两头都留一点,追求长期稳健的回报。
认同这个思路的投资者,可以关注易方达国证成长100ETF联接基金(A/C:027858/027859)和易方达国证价值100ETF联接基金(A/C:025497/025498)。这两只都是场外基金,分别追踪国证成长100指数和国证价值100指数,在基金公司直销平台、银行及互联网渠道都能申购,选个方便的渠道就行。
- 免责声明:本文内容与数据仅供参考,不构成投资建议。据此操作,风险自担。
- 版权声明:凡文章来源为“大众证券报”的稿件,均为大众证券报独家版权所有,未经许可不得转载或镜像;授权转载必须注明来源为“大众证券报”。
- 广告/合作热线:025-86256149
- 举报/服务热线:025-86256144