当市场进入“无主线”时代,“均衡”的生存法则是什么?
近期A股市场热点频繁切换,科技、医药、地产、消费等板块轮流登场,可没人知道接下来会轮到什么,随着资金缩量和市场热点陷入“一日游”,从机构到散户,越来越不敢把仓位全押在某一个主题上。
其实如果把时间拉长来看,这种“你方唱罢我登场”的行情一直是A股市场的常态:2019—2021年,“茅指数”“宁组合”把核心资产和新能源推到极致;2022—2024年,高股息、煤炭、公用事业成为避风港;2024年下半年到2026年,AI算力、光模块、半导体、机器人让成长风格再次回到聚光灯下,其间,红利、资源品不时冒头。
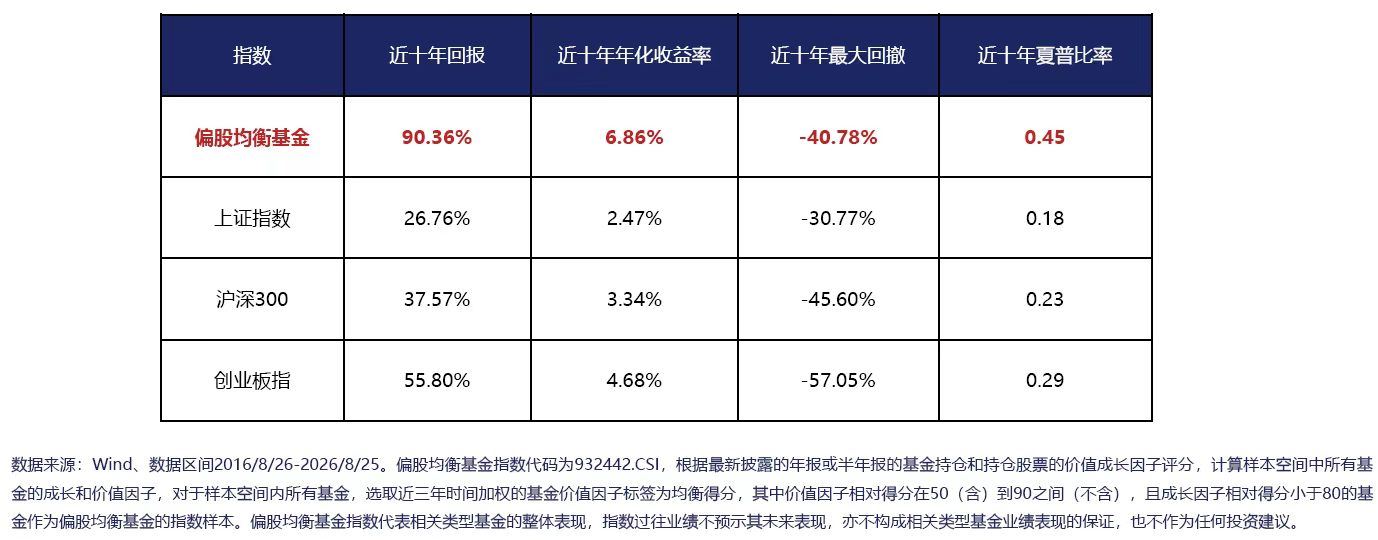
在赛道切换的“过山车”背景下,不押注单一方向、以分散配置去应对市场震荡的均衡型基金渐渐重回大众视野。Wind数据显示,偏股均衡基金指数近十年不仅在累计回报率、年化收益率上超越同期上证指数、沪深300指数和创业板指,而且在夏普比率这一被市场视为风险收益性价比的关键指标上,偏股均衡基金也明显体验感更好(详见下表)。
《大众证券报》记者注意到,在风格多变的市场中,中欧基金基金经理柳世庆凭借跨越周期的投资框架和均衡价值的配置风格,在把握趋势性机会的同时,力争规避单一赛道押注带来的投资风险。
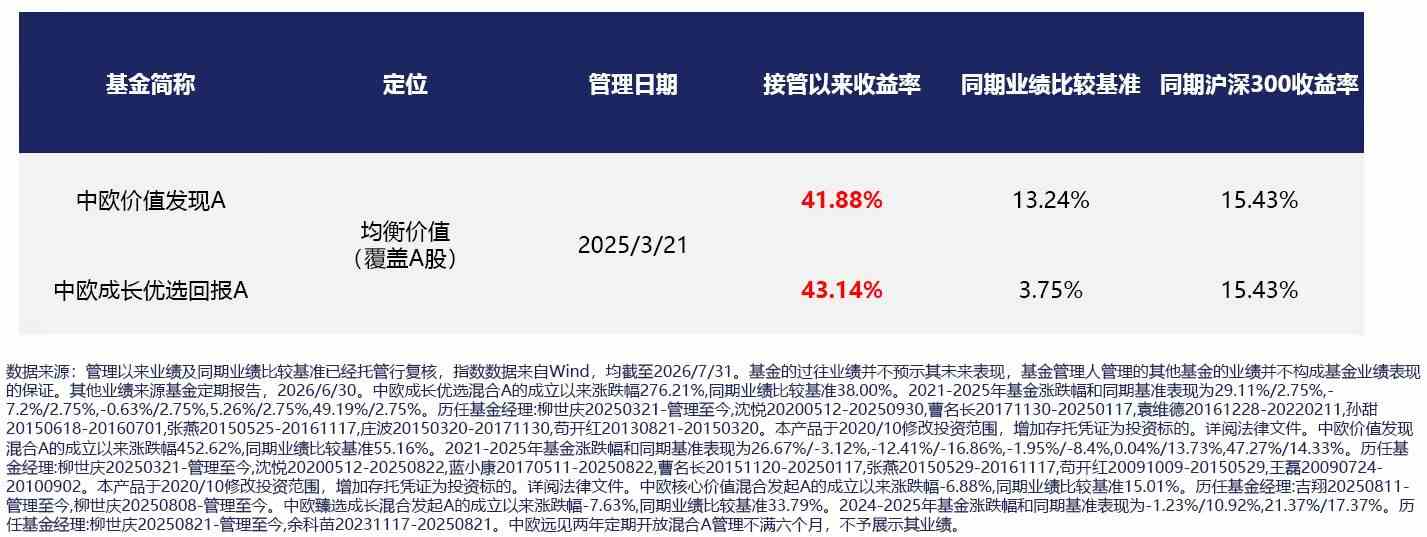
业绩是策略有效性的直接印证。柳世庆在管时间最长的两只基金中欧价值发现A和中欧成长优选回报A,自他2025年3月接管以来至今年7月,累计收益率分别达到41.88%和43.14%,不仅高于同期沪深300指数15.43%的收益率,而且双双大幅超越13.24%和3.75%的同期业绩比较基准(详见下表)。
从起初在白酒、工程机械上深耕,到后来能力圈拓展至保险、家电、电网设备、化学制药,再到2025年管理中欧价值发现以来,柳世庆覆盖的领域进一步延伸至资源、科技、医药、金融等多个板块全面开花。
那么,柳世庆是如何做到的?他有着怎样的均衡配置框架?又是通过怎样的“法则”在群雄逐鹿的市场中生存下来的?
从宏观出身看投资框架
——不相信单一风格能永远有效
在柳世庆的投资框架中,有一个区别于多数均衡风格基金经理的特点,那就是“宏观”变量的权重较高。这或许要归因于其宏观研究的行业起点。
2007年,柳世庆从北京大学金融学专业硕士毕业后加入安信证券,师从高善文,开始从事宏观经济、银行、地产研究,这段6年的深耕经历赋予了他在周期判断与宏观解读上的扎实功底,也成为了他均衡配置投资风格的思想之源:不相信任何单一风格能永远有效。
“什么投资方法论有效,哪些可能不合适?需要根据市场情况及时修正。”在柳世庆看来,投资方法是不断进化的,想要让投资框架具有长期适应性,所能做的就是不断打补丁。
2013年,柳世庆加入民生加银基金,历任投资部总监、权益投决会成员、基金经理,角色从“看行业”逐步迈向“管组合”。2024年9月,他加盟中欧基金后,将两轮完整牛熊中淬炼出的均衡价值框架也带入了新的平台。
其实在柳世庆刚转向投资的早期,“宏观”在他的投资框架中一度并未占据较高权重。“那时候(2010年前后)很多宏观策略失效,不少优秀的投资经理和研究员都是自下而上择股,我做研究员恰好在那个时间里面,自然会做更多自下而上择股的训练。当基金经理后也就顺着之前的惯性去做。”2018年贸易摩擦带来的估值塌陷,成为他投资生涯中的关键转折。“当时虽然在企业盈利的判断上没有问题,但估值的一路下杀使得整个组合的回撤非常大。”这让柳世庆充分认识并重新思考宏观变量的价值,进而将其再次纳入投资框架并加大了权重。
柳世庆认为,宏观分析并非直接导向判断牛熊,胜率并不高,对他的帮助主要在于对中周期的周期判断以及对企业盈利走向的预测。在他看来,宏观是一张图,需要把不同增长指标、价格指标、金融流动性指标,包括债券、股价、估值,还有海外进出口等很多指标放在一起拼成一张图。但是这个图有没有效,不能只看宏观,还要和中观行业进行对照,才能选出一些未来可能景气的行业。
从均衡风格看市场机会
——偏防御状态中寻找进攻标的
一位优秀的均衡风格基金经理,不仅需要擅长多个不同的行业板块,还需具备一定的择时能力、行业比较能力以及个股挖掘能力,才能在长期实现较好的超额收益,穿越市场牛熊。
“2026年的分化行情中,我用均衡风格应对风险,可能赚得不那么多,但至少能够做到安全第一,波动没有那么大。”不同于深度价值派,柳世庆会在价值的基础上追求成长,同时在风格轮动和行业景气的周期切换中挖掘低估机会。“均衡在我看来主要有两个层面:第一个层面是价值和成长之间的均衡,第二个层面是风格的均衡。”
翻开柳世庆的定期报告,从历史持仓可以看出,消费、医药、制造、周期、金融、地产等多个板块都曾一度占比25%以上。以他在管时间最长的中欧价值发现为例,2025年中报显示,交通运输、银行、轻工制造、通信和电力设备行业的持仓占比分别为11.79%、10.18%、9.81%、9.23%和7.85%;2025年年报显示,有色、电子、银行、机械设备、轻工制造的持仓占比分别为14.83%、8.82%、8.12%、7.67%和7.44%;2026年中报显示,医药生物、通信、电力设备、银行和非银金融的持仓占比分别为16.2%、7.42%、6.9%、6.27%和6.06%(根据定期报告披露的持仓数据,按申万一级行业分类统计)。在其管理期间行业配置较为分散,前五大行业虽有不同侧重,但权重相对均衡。
与简单被动的分散化配置不同,这是能力圈覆盖宽广的专业投资人,在面对不同市场环境时对行业动向的精准把握。每一次风格切换的背后都有着对应的宏观分析与产业判断,这才是均衡风格基金经理真正的“护城河”。
“2025年四季度到2026年一季度,很有可能是中国经济的中周期,或者说产能周期的底部。”展望后市,柳世庆是中性偏乐观的,乐观来自中长期角度一些行业已经出现企业盈利周期往上抬升的迹象;中性则来自现实中还需要在相对偏防御的状态中寻找进攻标的。他认为,随着产能和需求从供过于求转向一定程度上的供需平衡,甚至再次转向供不应求,未来或将迎来三四年的经济上行周期。“这一点在中游制造和部分下游接近消费的制造中体现的格外明显。我们也因此保持对于传统机械、化工以及个别消费领域的关注。除了制造业以外,服务业的出清相对缓慢,但是在一些细分领域中依然能看到积极变化,如医药、金融等领域。”
柳世庆特别指出,虽然AI产业链依然是经济中最景气的方向,但考虑到相关资产估值并不便宜,他在这方面的投资将继续以均衡组合风格为主要目标,关注少量竞争优势相对强的公司。
从业绩表现看平台赋能
——沟通高效、研究可靠
柳世庆作为均衡价值风格的践行者,将宏观视野与自下而上选股相结合,用19年的沉淀淬炼出了穿越周期的投资能力。
当然,一位基金经理的长期产出从来不只是个人能力的函数,稳定的历史超额收益固然来自行业分散下的个股阿尔法积累,但背后也离不开公司投研平台的保驾护航。
柳世庆坦言自己过往的能力圈集中在金融、传统制造、消费等传统行业,对科技行业涉猎并不多,而加入中欧基金以来,能力圈逐渐拓展,在周期(有色)、科技(通信、电子)等领域都有更广泛的覆盖。
“中欧科技研究团队给我的帮助很大”,柳世庆告诉记者,投资框架的持续完善需要包括行业前沿、技术研判在内的各种信息输入,而公司的平台优势就在于能够将科技行业晦涩难懂的技术性语言转换成他更擅长的商业化语言。“在中欧基金,一个研究员往往要对接几十个基金经理,但每当我提出一个问题,他们不仅能给出很好的回答,而且能迅速感知到我在担忧什么,高效的沟通和研究的可靠性,是平台赋予我非常重要的一点。”
投研平台的加持让柳世庆拥有了能力圈拓展的更多可能,也让他均衡价值投资框架的实战输出有了更坚实的支撑。从某种意义上说,正在发售的中欧均衡增长(A类028950,C类028951)正是他这一投资框架在中欧基金体系内的首次完整落地。
记者获悉,中欧均衡增长作为一只新模式浮动费率产品,具备两大核心特色:一是资产配置上,可在A股市场和港股市场灵活均衡配置,助力投资者把握市场风格切换中的结构性机遇;二是管理费与基金业绩表现挂钩,通过固定管理费(0.6%)、或有管理费(0.6%)和超额管理费(0.3%)三档收费模式,实现管理人与投资者利益共享、风险共担。该浮动费率机制的主要特点有三:一是持有1年及以上才会适用浮动管理费率;二是结合业绩比较基准,管理费率进行非对称上下浮动;三是将费率细化至“单客户、单份额”维度。
写在最后的话>>>>>>>>
正如霍华德・马克斯所说,“Nothing goes in one direction forever. Trees don't grow to the sky.(任何东西都不可能朝一个方向永远发展下去,树木不会长到天上)”
在不断拓展能力圈的同时进行均衡配置,也许才是“投资最重要的事”。
记者 赵琦薇
风险提示:数据来源:管理以来业绩及同期业绩比较基准已经托管行复核,指数数据来自Wind,均截至2026/7/31。基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。中欧成长优选混合A成立于2013/8/21,截至2026/6/30,成立以来涨跌幅276.21%,同期业绩比较基准38.00%。2021-2025年基金涨跌幅和同期基准表现为29.11%/2.75%,-7.2%/2.75%,-0.63%/2.75%,5.26%/2.75%,49.19%/2.75%。历任基金经理:柳世庆20250321-管理至今,沈悦20200512-20250930,曹名长20171130-20250117,袁维德20161228-20220211,孙甜20150618-20160701,张燕20150525-20161117,庄波20150320-20171130,苟开红20130821-20150320。本产品于2020/10修改投资范围,增加存托凭证为投资标的。详阅法律文件。中欧价值发现混合A成立于2009/7/24,截至2026/6/30,成立以来涨跌幅452.62%,同期业绩比较基准55.16%。2021-2025年基金涨跌幅和同期基准表现为26.67%/-3.12%,-12.41%/-16.86%,-1.95%/-8.4%,0.04%/13.73%,47.27%/14.33%。历任基金经理:柳世庆20250321-管理至今,沈悦20200512-20250822,蓝小康20170511-20250822,曹名长20151120-20250117,张燕20150529-20161117,苟开红20091009-20150529,王磊20090724-20100902。本产品于2020/10修改投资范围,增加存托凭证为投资标的。详阅法律文件。中欧臻选成长混合发起A成立于2023/11/17,截至2026/6/30,成立以来涨跌幅-7.63%,同期业绩比较基准33.79%。2024-2025年基金涨跌幅和同期基准表现为-1.23%/10.92%,21.37%/17.37%。历任基金经理:柳世庆20250821-管理至今,余科苗20231117-20250821。中欧远见两年定期开放混合A成立于2019/4/24,截至2026/6/30,成立以来涨跌幅3.18%,同期业绩比较基准17.44%。2019-2025年基金涨跌幅和同期基准表现为24.63%/1.37%,54.93%/13.19%,-5.30%/-2.84%,-20.72%/-12.15%,-10.02%/-6.18%,-8.17%/11.72%,-5.28%/10.94%。产品于2020/10修改投资范围,增加存托凭证为投资标的。详阅法律文件。历任基金经理:周应波20190424-20211217、柳世庆20260210-管理至今、成雨轩20190601-管理至今,自2026/2/10柳世庆管理以来至2026/6/30,不满6个月,不予展示其业绩。
风险提示:基金有风险,投资需谨慎。基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证本基金一定盈利,也不保证最低收益。基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。您在做出投资决策之前,请仔细阅读基金合同、基金招募说明书和基金产品资料概要等产品法律文件和风险揭示书,充分认识本基金的风险收益特征和产品特性,认真考虑本基金存在的各项风险因素,并根据自身的投资目的、投资期限、投资经验、资产状况等因素充分考虑自身的风险承受能力,在了解产品情况及销售适当性意见的基础上,理性判断并谨慎做出投资决策。中欧均衡增长混合、中欧成长优选混合、中欧价值发现混合、中欧臻选成长混合发起、中欧远见两年定期开放混合为混合型基金,其预期收益及预期风险水平高于债券型基金和货币市场基金,但低于股票型基金。中欧均衡增长混合、中欧臻选成长混合发起、中欧远见两年定期开放混合可投资于港股通标的股票。除了需要承担与内地证券投资基金类似的市场波动风险等一般投资风险之外,本基金还面临港股通机制下因投资环境、投资标的、市场制度以及交易规则等差异带来的特有风险。中欧远见两年定期开放混合存在封闭期/最短持有期限,在封闭期/最短持有期限内,您将面临因不能赎回或卖出基金份额而出现的流动性约束。
- 免责声明:本文内容与数据仅供参考,不构成投资建议。据此操作,风险自担。
- 版权声明:凡文章来源为“大众证券报”的稿件,均为大众证券报独家版权所有,未经许可不得转载或镜像;授权转载必须注明来源为“大众证券报”。
- 广告/合作热线:025-86256149
- 举报/服务热线:025-86256144