
科技赋能投研转型 湘财基金主动量化投研体系成践行“样本”
我国公募基金行业已正式迈入以高质量发展为导向的新阶段,确立了从“重规模”向“重回报”转型的发展主线,同时也经历了从依赖“明星基金经理”向打造“平台化投研”的范式转变。在这一转型进程中,金融科技作为“驱动引擎”与“基础设施”,对重构投研业务流程发挥了不可或缺的作用,而量化投资作为金融科技在资产管理领域的核心应用场景之一,更是从底层重塑了整个公募行业的发展生态。
湘财基金作为科技赋能投研转型的积极践行者,立足自身定位与核心优势,以主动量化投研体系为轴心,致力于将量化工具深度嵌入大类资产配置、行业轮动、个股筛选的全投资流程,同时以专业金融工程团队作为技术支撑,借助AI大模型辅助量化模型开发与迭代,成为中小公募基金探索科技赋能投研路径的重要样本。
主动量化投研体系绘就公司科技底色
2021年初至2025年底这五年间,我国公募量化基金规模从2400亿元增长至4000亿元水平,年均复合增长率超10%,但随着参与者、产品规模不断扩容,量化基金的增量红利正在收窄,因子快速衰减、策略同质化、超额中枢下移等挑战逐渐显现,整个行业步入局部拥挤、投研内卷的发展阶段。
面对这样的“规模诅咒”,国内公募行业开始寻求破局之道。部分机构选择拥抱人工智能,加大AI在因子挖掘、模型构建环节的应用力度,从同质化红海中突围;也有部分机构探索“量化+主动”的融合发展路径,依托主动研究的深度来争取差异化的空间。
湘财基金成立于2018年,恰逢国内量化基金加速成长期。在经历2014年市值风格切换、2015年A股剧烈波动之后,彼时国内量化投资正在经历大面积策略重构。而公司在成立初期,就率先搭建了新一代主动量化投研体系,通过将量化投资的核心特征融入传统主动投资的体系,进而规避传统主动投资过度依赖个人能力、纯粹量化过度依赖历史数据拟合的局限性,同时融合了主动投资的前瞻性思维和量化策略的纪律性优势。经过数年的成长与打磨,这套主动量化投研体系日趋完善,不仅逐步内化为公司的科技底色,更成为了公司发展的“护城河”。
与传统量化策略的最大不同在于,湘财基金的主动量化投研体系不局限于运用量化手段对主动投资进行辅助,而是深度融入公司整体的投研架构和投研体系布局,强调相互协作、团队作战。
具体而言,在此投研体系下,投资分为大类资产配置、行业配置、个股选择、投资过程监控和绩效评估多个方面,量化手段则贯穿各环节的始终。比如,在大类资产配置环节,主动宏观层面结合基本面、周期性、政策面、流动性水平、市场预期、投资者结构等多个维度开展分析,再结合量化模型综合判断资产价格的合理性,最终通过胜率与赔率分析筛选出优质资产;在进行行业配置时,基金经理团队会整合策略观点与行业研究员的研究结论,并参考金融工程团队提供的系列量化指标进行分析;在开展个股选择时,行业研究员依托基本面研究与实地调研来选出个股,金工团队则结合价格形态、近期有效因子等辅助完成筛选。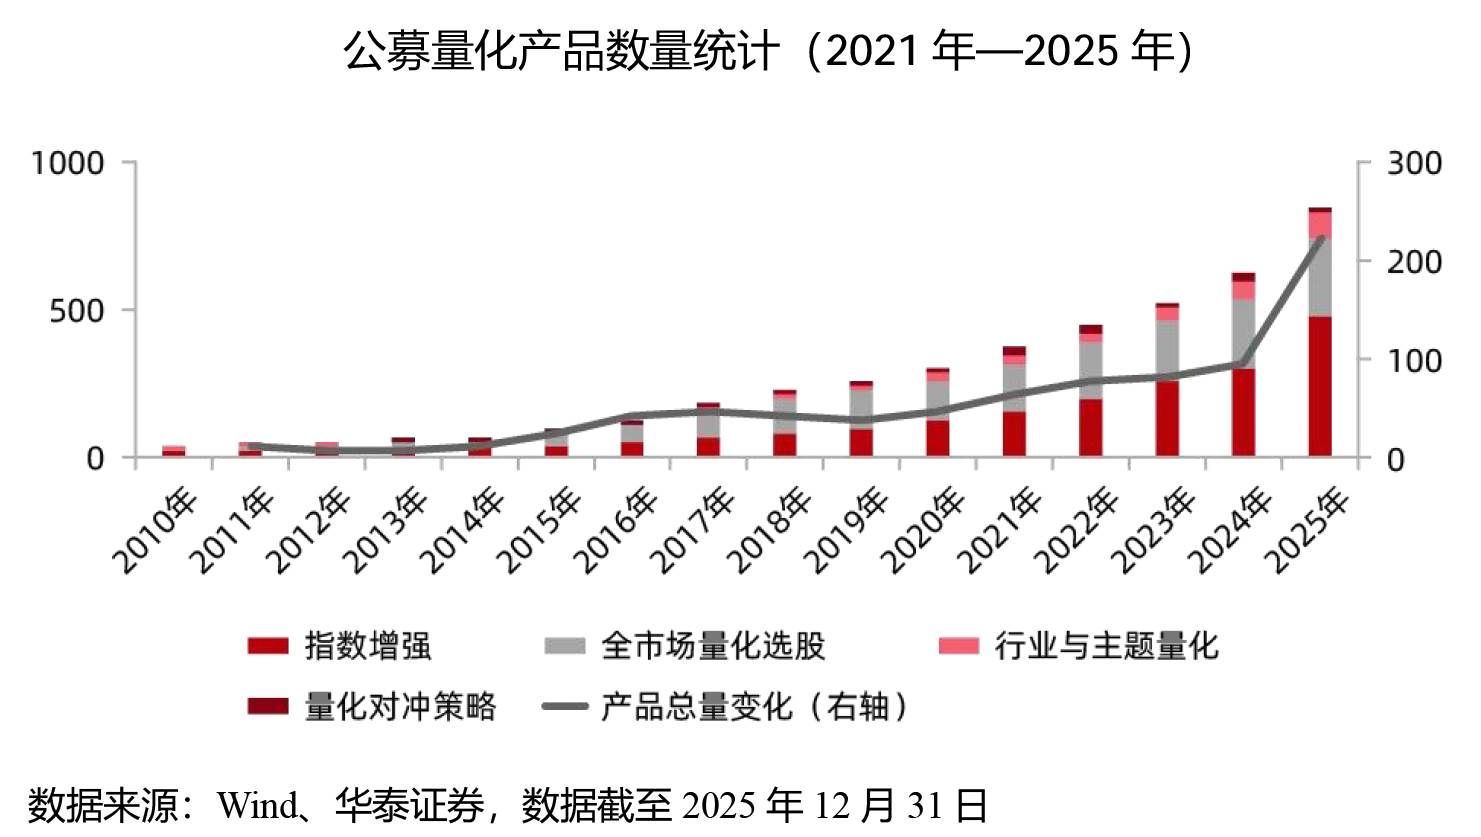
主动量化投研体系的平稳运行,离不开公司金融工程团队的科技支撑。该团队主要负责从定量角度对大类择时、板块轮动、策略选择等提供全面辅助,通过多维度视角挖掘证券市场价量之间的统计规律,并归纳逻辑关系,从而为投研技术部分提供更多确定性。
一是研发理论模型。量化投资的关键,是把研究判断转化为可落地执行的组合决策,而这离不开策略模型的构建——也就是将抽象的投资逻辑转化为可量化、可编程、可回溯验证的系统化数学决策规则。在这一过程中,金工团队会针对宏观数据、行业景气度、资产价格、估值水平、市场预期等多层次数据开展评估回测,同时结合资本市场整体、不同行业板块,以及股票、债券、期货等各类细分资产的自身特点,进行系统性归纳,最终完成量化模型搭建,以此实现基于统计规律对各类变量的未来趋势进行预测。
经过多年深耕,公司已构建起一套层次分明、各司其职的量化模型体系:大类资产配置模型研判股票、债券、大宗商品等资产的配置方向;行业风格轮动模型捕捉大盘小盘、价值成长之间的风格变迁;多因子选股模型在全市场数千只标的中层层筛选、优中选优……
二是业绩回测分析。业绩评估与回顾是投资决策流程中的关键质量控制环节,能够帮助基金管理人与客户清晰地把握投资体系的有效性,不断总结经验教训,进而提升下一阶段投资操作的效果。在这一过程中,金融工程主要发挥着“后视镜”的作用:定期从多个维度对基金经理的操作、研究员的推荐进行回顾与评估,通过绩效归因模型对投资组合的收益来源进行精准拆解,为投研工作提质增效提供有力辅助。
业绩回测同时也是量化模型自身质量管理工作的重要组成部分。金工团队会对模型输出的决策结果进行损益归因分析,再结合基金管理的要求,定期完成策略优化、因子校准、代码更新等工作,确保模型能够及时适配市场风格变化,维持相对稳定的超额收益水平。
目前,公司已建立了覆盖周度、月度、季度的多层次投研评估体系,通过绩效归因持续审视投资组合的收益来源与风险暴露。例如,上半年A股面临多个宏观事件冲击,公司管理的数只量化产品未达预期,经过定期回测分析发现,问题更多出于人为主观干预过多,没有充分信任模型基于定量方法得出的判断。基于此,公司及时做出相应调整:强化主动量化投研体系运行过程中的纪律性约束,进一步平衡“主动”与“量化”之间的关系,找到两者的最佳结合点。
AI为量化模型开发与迭代注入效率动能
囿于量化人才储备有限、硬件基础设施薄弱、另类数据资源不足等因素,中小基金公司在量化投研上面临诸多挑战,比如难以进行高频数据研究、市场信号捕捉迟缓等。但近年来,随着大模型Agent能力在生产力场景进入可用阶段,AI正在重构传统投研的工作方式,也为中小基金公司的量化投研工作带来更多可能性。
在湘财基金的投研实践中,AI并非要另起炉灶、重建一套全新的研究平台,而是作为一种得力的工具,精准嵌入主动量化投研体系的多个环节,为效率提升注入动能。
一是辅助策略模型开发。以往研究员大多依靠研读文献、观察市场来构思策略与提炼逻辑,再选取各类因子开展数理分析,最终完成从策略思路到代码落地的全流程。如今大模型可以在多个核心环节显著缩短研发周期,比如它能够快速梳理海量文献、提炼研究思路,还可以协助完成代码编写与参数优化,大幅提升模型开发效率。
二是提高模型迭代效率。模型代码更新是量化投研中的一项常规工作,过去这项工作往往需要一周时间,如今借助AI先行勾勒框架、研究员随后精修打磨的“人机接力”模式,仅需一两天就可以完成。由此,投研人员得以从繁杂的重复劳动中解放出来,将更多精力倾注于策略逻辑的思考与投资价值的研判。
回顾“十四五”时期,湘财基金经历了成立之后的关键成长期,进一步确立了新一代主动量化投研体系在公司的核心地位。面向“十五五”,证监会主席吴清指出基金行业要“稳妥有序探索运用人工智能、大数据等新技术,有效赋能投资投研、客户服务、内控管理等重点场景”“中小机构不要拼规模要拼特色,要立足自身资源禀赋与核心优势,聚焦重点业务领域深耕细作,走出特色化、精品化发展路线”。湘财基金将继续立足自身定位与核心优势,不断深化金融科技与投研业务的融合,持续完善主动量化投研体系的基础搭建,为投资者提供更专业、更高效的投资管理服务,并为金融服务实体经济贡献坚实力量。
- 免责声明:本文内容与数据仅供参考,不构成投资建议。据此操作,风险自担。
- 版权声明:凡文章来源为“大众证券报”的稿件,均为大众证券报独家版权所有,未经许可不得转载或镜像;授权转载必须注明来源为“大众证券报”。
- 广告/合作热线:025-86256149
- 举报/服务热线:025-86256144
