如何用“哑铃策略”,搭出攻守兼顾的养老投资组合?
2026年度的个税专项附加扣除信息确认,还剩一个多月就要结束了。如果你已经开通个人养老金账户,并在年内足额缴存12000元,明年申报时最高可享5400元的税收优惠(具体节税金额视个人适用税率而定)。
这个由政府指导、个人自愿开设的养老专用账户,缴存资金可以直接抵减当年应纳税所得额,退休领取时再按3%的税率缴税,既适度缓解了当期税负,也为未来锁定了一笔“专款专用”的长期养老资金。
真正让不少人纠结的,是这笔钱放进账户后到底买什么。这两年股债市场几度起伏,一边是波动不小、却隐含长期潜力的股市,一边是相对平稳、但利率持续走低的债市,想在两者中二选一,总不免左右为难。其实,养老投资不必做这道选择题,有一种专业机构常用的配置思路——“哑铃策略”,或许能帮你把选择题变成各取所长的加法题。
什么是“哑铃策略”?
哑铃策略,得名于其形状“两头粗、中间细”:资产配置时,将仓位集中投向彼此相关性较低的两端——一端是弹性较强、长期增长空间较大的资产,比如股票、权益类基金;另一端是回撤较小、波动较低的资产,比如债券、固收类基金。至于风险收益居中的“中间地带”,则可以少配一些。
这套思路的特点在于攻守相济。市场走强时,进攻端力争跟上行情,分享长期增长的机会;市场震荡回调时,防守端则凭借较低波动为组合提供缓冲,有利于避免非理性操作。更重要的是,权益与固收资产常呈现此涨彼跌、相互对冲的“跷跷板效应”。长期来看,这样的搭配既保留了分享经济增长的空间,又努力让组合的持有体验更为平缓,正契合养老资金“长钱长投”的属性。
那么,个人养老金账户中如何落地“哑铃策略”?当前,个人养老金可投四类金融产品,包括储蓄存款、理财产品、商业养老保险和公募基金。其中,公募基金又可以进一步分为目标风险FOF、目标日期FOF、股票指数基金和固收类基金,风险收益谱系跨度较广,可选品类丰富,力求在较长周期中实现资产的保值增值。
整体而言,哑铃策略更适合有意愿也有能力“自己动手”的投资者,因此,更具工具属性的权益指数基金和固收类基金,更适合作为“哑铃”的两端。两端各配多少,可依照个人风险偏好和距离退休的年限灵活把握,比如股债各一半,或适度向其中一端倾斜。
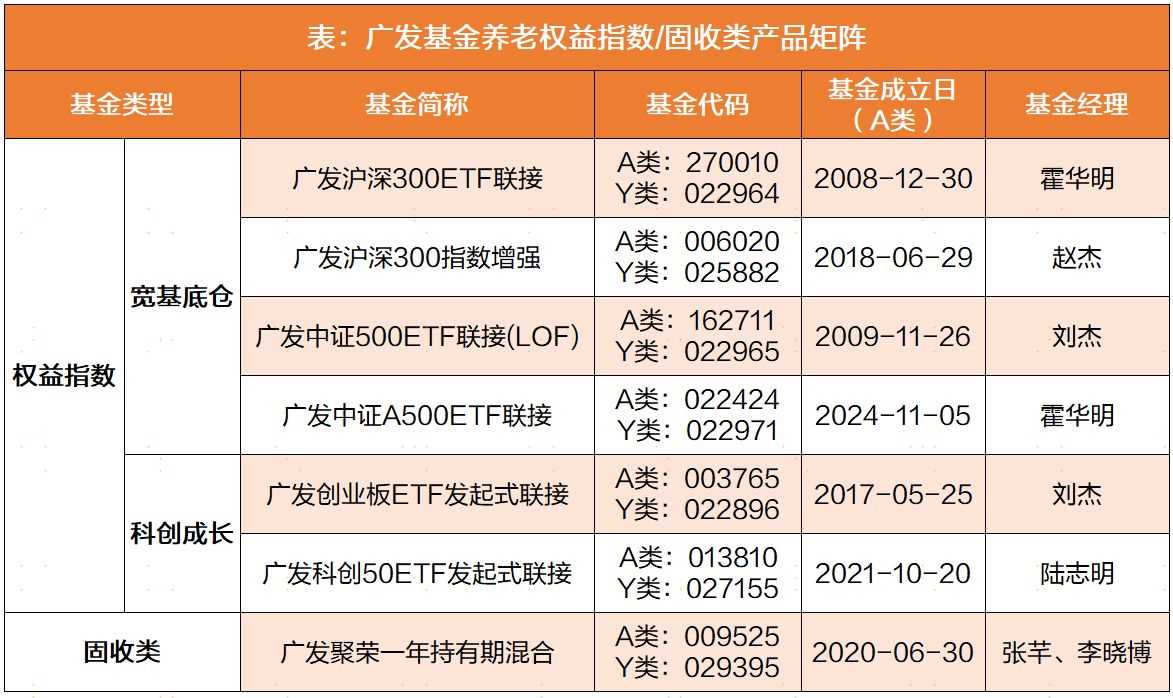
作为深耕养老金融多年的公募机构,广发基金能够充分匹配这种“哑铃”配置需求。公司旗下共有19只产品纳入个人养老金基金名录,已形成较为多元的养老产品矩阵,涵盖养老目标日期FOF、养老目标风险FOF、权益指数基金和固收类基金,覆盖从资金积累期到退休领取期的全生命周期投资需求。
其中,权益指数基金6只,覆盖沪深300、中证500、中证A500、创业板指、科创50等全市场宽基与科创成长指数,适合作为哑铃的“进攻端”;固收类基金1只,为偏债混合型基金,以债券打底、权益增强,可以担任哑铃的“防守端”角色。这7只产品均设有Y份额(个人养老金账户专属份额),与A、C份额策略一致,且费率更为优惠。
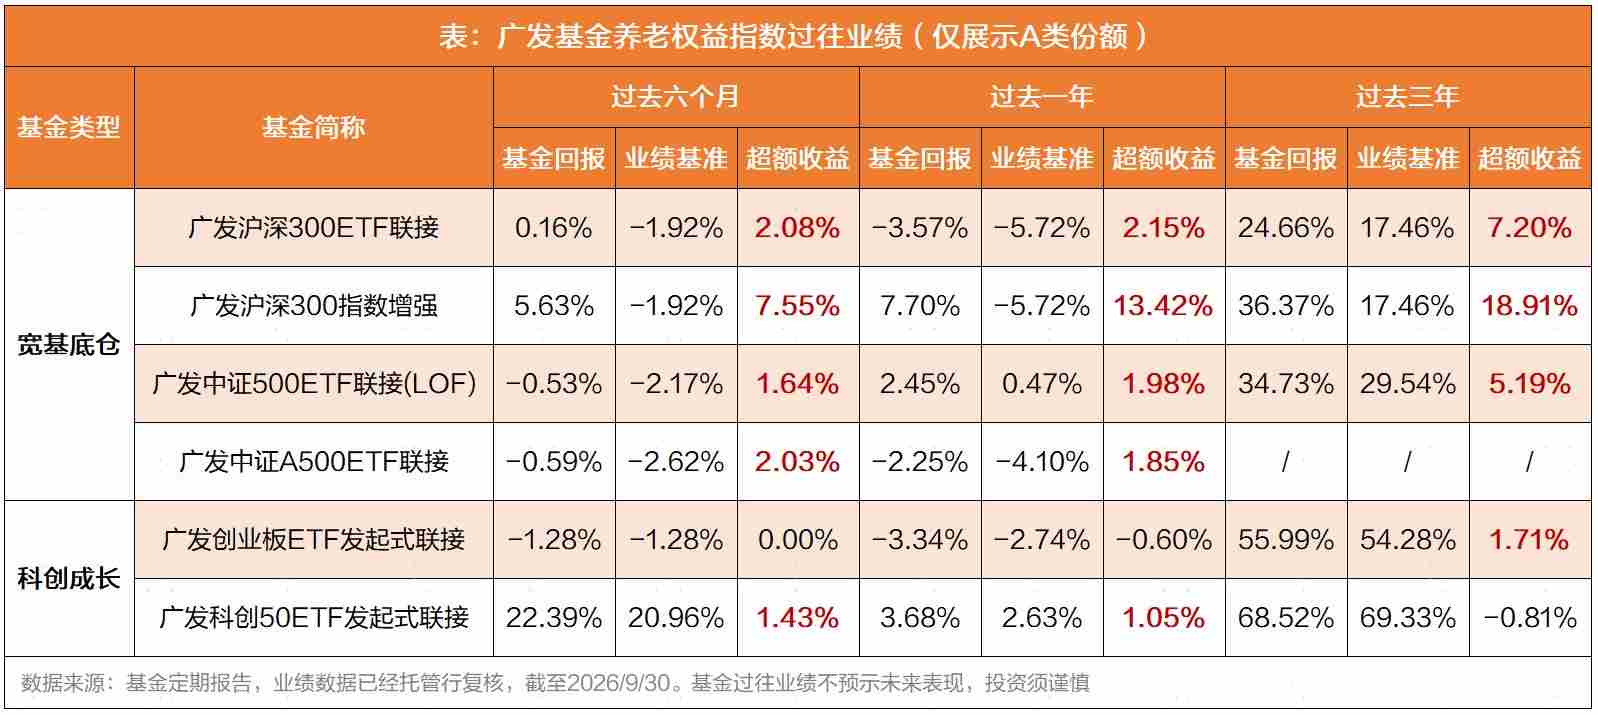
从权益指数基金的业绩表现来看,截至9月30日,上述产品过去三年平均回报为44.05%,且多数相对业绩比较基准取得了正超额收益,平均超额收益6.44%,体现出一定的业绩弹性。(注:已剔除成立至今时长不足统计区间时长的产品,基金过往业绩不预示未来表现,投资须谨慎)
如何搭建适合自己的“养老哑铃”?
下面,我们以广发旗下三只代表性产品为例,演示个人养老金账户里“哑铃策略”的构建思路。这三只产品对应了“进攻—防守—平衡”的不同角色:防守端负责守住回撤,进攻端负责博取成长,平衡端则负责稳住体感。
01 进攻端:广发创业板ETF发起式联接
哑铃的进攻端往往需要一只兼具成长弹性与长期想象空间的产品,广发创业板ETF发起式联接(A类003765,Y类022896)正是此类工具。这只基金跟踪创业板指数,是普通投资者借道参与大盘成长方向的常用途径。
创业板指数由创业板中市值大、流动性好的100只股票组成,是创业板市场的代表性指数。其自带鲜明的大盘成长风格,产业分布上在TMT、新能源等高成长方向权重较高,天然具备较高的业绩弹性与波动性。截至9月30日,广发创业板ETF发起式联接A过去三年累计回报55.99%,同期业绩比较基准涨幅54.28%,展现出较强的弹性特征。
今年下半年以来,创业板指经历了一波快速回调,后续走势受到市场关注。Wind数据显示,截至11月9日,该指数市盈率PE(TTM)为27.95倍,处于近10年不到8%分位的较低区间。对愿意承担相应波动的长期投资者而言,这类相对低估区间具有一定的配置价值,也是哑铃进攻端希望捕捉的“长期增长空间”。
02 防守端:广发聚荣一年持有期混合
对养老金这类注重长期稳健的资金而言,做好回撤控制,比单纯追逐收益更重要。广发聚荣一年持有期混合(A类009525,Y类029395)是首批纳入个人养老金基金名录的“固收+”基金之一,可以承担“稳回撤”的角色。它由债券资产打底,再以合同约定不超过30%的权益资产择机力争增厚收益,风险收益特征介于稳健与进取之间。
从持有体验看,这只产品的“稳”较为明显。截至9月30日,其A份额自2020年6月成立以来的12个半年度里,有10个半年度实现正收益;而在截至6月30日的过去一年里,该产品的盈利投资者数量占比达99.08%。从回撤控制看,其过去一年、三年、五年的最大回撤控制水平分别位列同类前15%(33/243)、前5%(11/242)和前3%(3/188),为持有人提供了相对平缓的净值曲线。 [注:业绩数据来自基金定期报告,排名数据来自银河证券基金研究中心,截至2026/9/30,同类指普通偏债型基金(股票上限高于30%)(A类)]
该基金由张芊、李晓博共同管理,两位基金经理均具备较长的证券与公募基金从业经验,一位侧重信用与久期管理,另一位侧重均衡偏成长风格的权益配置。基金2026年半年报显示,组合持仓以中长久期信用债为主,力求获取相对确定的票息与久期收益;权益端布局相对分散,关注军工(国产大飞机产业链)、医药、国产算力等方向。
03 平衡端:广发沪深300指数增强
如果觉得创业板波动偏大,又希望哑铃中间有一个稳定支点,指数增强产品或许是值得关注的选择。广发沪深300指数增强(A类006020,Y类025882)正是这样一个“平衡+增强”的角色。该产品由量化投资部总经理助理赵杰自2018年6月成立日起管理,至今运作已逾八年。
沪深300指数是A股核心龙头资产的代表,成分股覆盖金融、消费、制造等主要行业,整体风格相对均衡,波动相对低于成长板块。而指数增强基金的特殊之处在于,紧密跟踪指数的同时,借用量化模型适度偏离指数权重,力求在基准之上再积累一份超额收益,使哑铃的“平衡端”既稳住底仓,又有机会争取主动增强空间。
基金定期报告显示,截至9月30日,该基金在过去六个月、一年、三年、五年、七年、成立以来均相对业绩比较基准实现正超额,成立以来累计超额收益53.78%。在沪深300这一定价效率高、超额难做的大盘指数上,能持续获得稳定的超额收益,从侧面体现了该策略的实践效果。
结语
养老是一场长达二三十年的“长跑”,想在个人养老金账户里搭建适合自己的“哑铃”,大致可以参考这样的结构:用固收类基金作为防守端,力争管控回撤、提供相对平稳的底仓;用成长风格的权益指数基金作为进攻端,争取长期弹性;再结合自身风险承受能力,搭配一只均衡宽基产品,作为两端之间的补充。
整体而言,“哑铃策略”的核心在于通过低相关性资产的组合,力争在控制净值波动的同时争取长期增值。广发基金旗下养老产品覆盖目标风险FOF、目标日期FOF、指数及指数增强、“固收+”等完整产品线,为自主构建哑铃组合的投资者提供了较为丰富的工具选择,值得大家结合自身情况进一步了解。
风险提示:产品“养老”的名称不代表收益保障或其他任何形式的收益承诺,产品不保本,可能发生亏损。投资前请您仔细阅读专门风险揭示书,确认了解产品特征。基金的过往业绩、过往盈利投资者数量占比不预示其未来表现,基金管理人管理的其他基金的过往业绩、过往盈利投资者数量占比并不构成基金业绩表现的保证。投资前请认真阅读基金合同和招募说明书等法律文件,充分了解本基金详情及风险特征。基金有风险,投资须谨慎
注1:投资者盈利占比数据来自基金2026年中报,数据区间为2025年7月1日至2026年6月30日;基金业绩及业绩比较基准数据来自基金2026年三季报,截至2026年9月30日;基金排名数据来自银河证券基金评价中心,截至2026年9月30日
注2:广发聚荣一年持有期混合成立日期为2020年6月30日。业绩比较基准为:中债-新综合财富(总值)指数收益率×85%+沪深300指数收益率×8%+恒生指数收益率×2%+活期存款基准利率×5%,过往业绩(业绩比较基准):2021:5.06%(3.13%);2022:-0.37%(-1.04%);2023:2.64%(1.77%);2024:4.21%(10.58%);2025:3.63%(4.44%);2026上半年:1.39%(2.20%),数据来自基金定期报告。历任基金经理(任职日期)为:张芊(2020/06/30至今)、李晓博(2020/08/05至今)
广发沪深300ETF联接成立日期为2008年12月30日。业绩比较基准为:沪深300指数收益率×95%+银行活期存款利率(税后)×5%,过往业绩(业绩比较基准):2021:-2.68%(-4.85%);2022:-19.51%(-20.58%);2023:-9.02%(-10.79%);2024:16.51%(14.04%);2025:18.72%(16.79%);2026上半年:7.85%(7.20%),数据来自基金定期报告。历任基金经理(任职日期)为:邱春杨(2008/12/30至2010/12/01)、陈盛业(2010/12/01至2014/04/01)、刘杰(2014/04/01至2023/02/22)、霍华明(2023/02/22至今)
广发沪深300指数增强成立日期为2018年06月29日。业绩比较基准为:沪深300指数收益率×95%+银行活期存款利率(税后)×5%,过往业绩(业绩比较基准):2021:-4.84%(-4.85%);2022:-20.62%(-20.58%);2023:-13.67%(-10.79%);2024:16.50%(14.04%);2025:19.59%(16.79%);2026上半年:17.53%(7.20%),数据来自基金定期报告。历任基金经理(任职日期)为:赵杰(2018/06/29至今)
广发中证500ETF联接(LOF)成立日期为2009年11月26日。业绩比较基准为:中证500指数收益率×95%+银行活期存款利率(税后)×5%,过往业绩(业绩比较基准):2021:17.01%(14.83%);2022:-18.21%(-19.30%);2023:-5.67%(-7.01%);2024:6.35%(5.40%);2025:30.79%(28.81%);2026上半年:20.85%(19.93%),数据来自基金定期报告。历任基金经理(任职日期)为:邱春杨(2009/11/26至2010/12/01)、陈盛业(2010/12/01至2014/04/01)、刘杰(2014/04/01至今)
广发中证A500ETF联接成立日期为2024年11月05日。业绩比较基准为:中证A500指数收益率×95%+银行活期存款利率(税后)×5%,过往业绩(业绩比较基准):2024/11/05至2024/12/31:-4.71%(-1.13%);2025:23.43%(21.30%);2026上半年:11.79%(11.34%),数据来自基金定期报告。历任基金经理(任职日期)为:陆志明(2024/11/05至2026/11/06)、霍华明(2026/11/06至今)
广发创业板ETF发起式联接成立日期为2017年05月25日。业绩比较基准为:创业板指数收益率×95%+银行活期存款利率(税后)×5%,过往业绩(业绩比较基准):2021:10.89%(11.60%);2022:-28.35%(-27.99%);2023:-18.49%(-18.46%);2024:13.91%(12.92%);2025:48.46%(46.91%);2026上半年:33.50%(33.68%),数据来自基金定期报告。历任基金经理(任职日期)为:刘杰(2017/05/25至今)
广发科创50ETF发起式联接成立日期为2021年10月20日。业绩比较基准为:上证科创板50成分指数收益率×95%+活期存款利率(税后)×5%,过往业绩(业绩比较基准):2021/10/20至2021/12/31:0.89%(2.20%);2022:-30.74%(-29.91%);2023:-10.93%(-10.61%);2024:13.91%(15.62%);2025:34.49%(34.15%);2026上半年:60.86%(60.52%),数据来自基金定期报告。历任基金经理(任职日期)为:陆志明(2021/10/20至今)
- 免责声明:本文内容与数据仅供参考,不构成投资建议。据此操作,风险自担。
- 版权声明:凡文章来源为“大众证券报”的稿件,均为大众证券报独家版权所有,未经许可不得转载或镜像;授权转载必须注明来源为“大众证券报”。
- 广告/合作热线:025-86256149
- 举报/服务热线:025-86256144